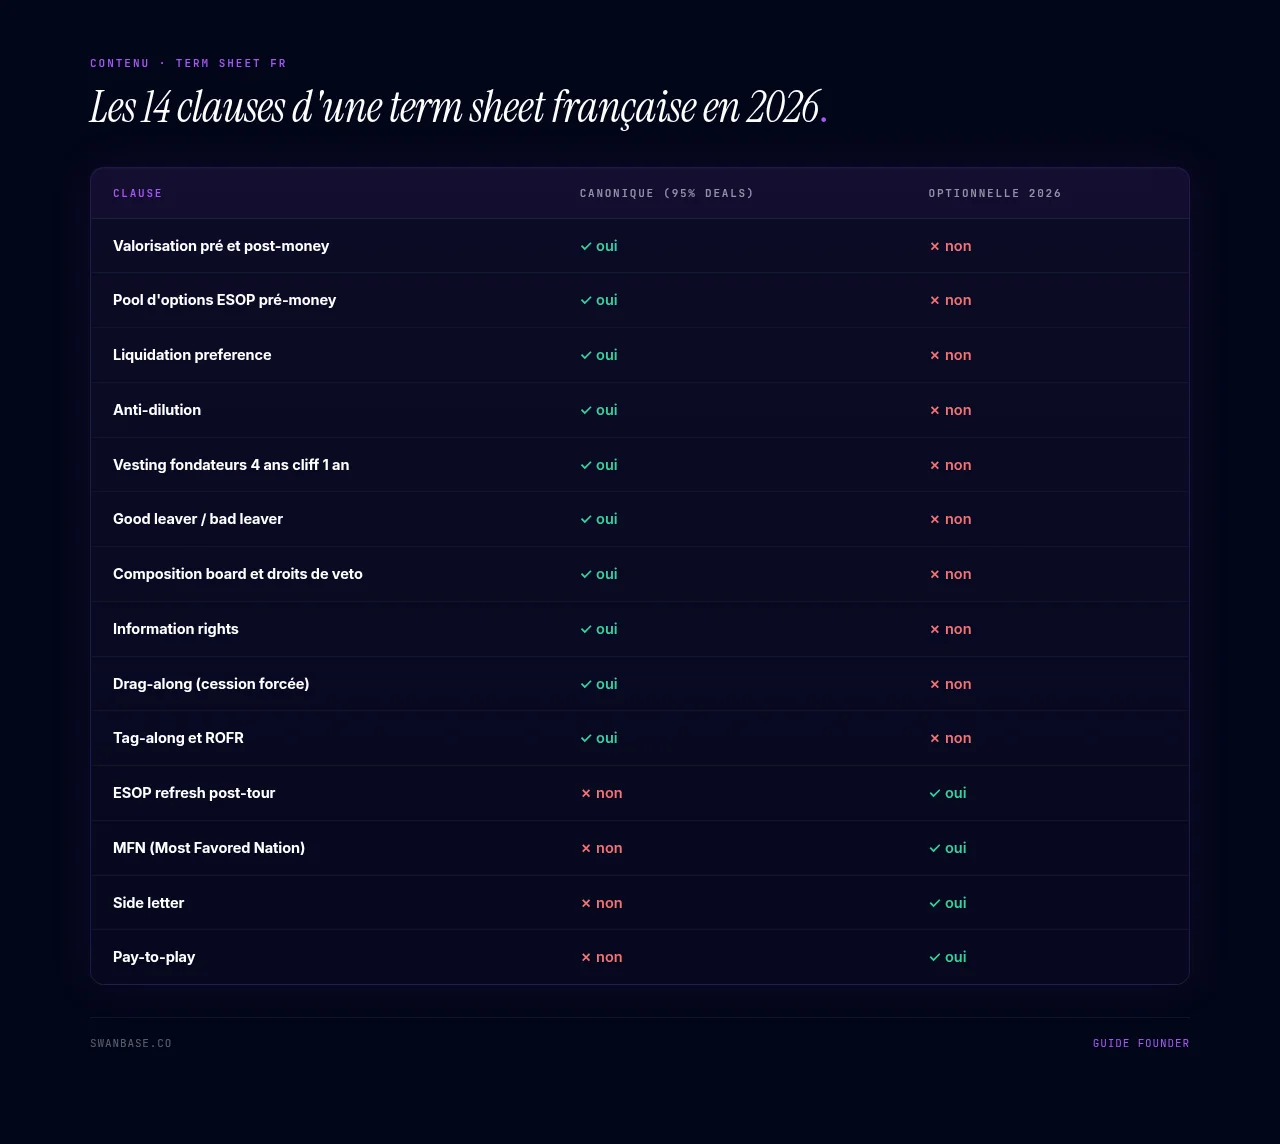
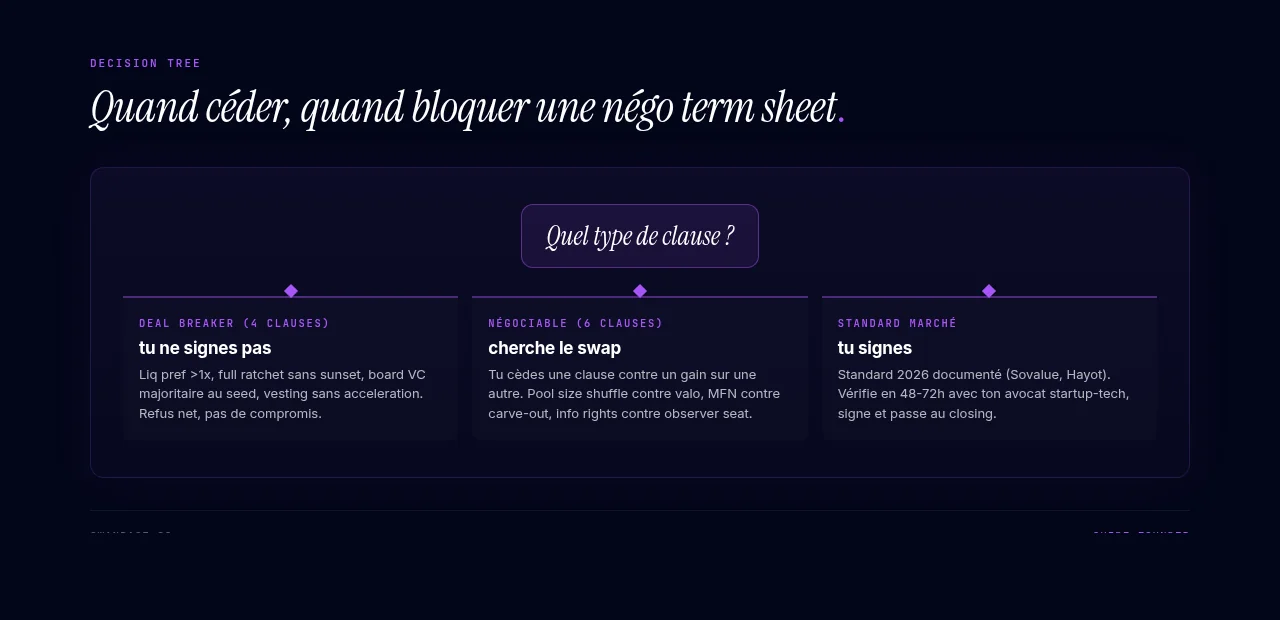
Une term sheet française en 2026 contient une dizaine de clauses canoniques. Sur ces dix, quatre sont des deal breakers : liquidation preference supérieure à 1x non-participating, anti-dilution full ratchet, board majoritairement investisseur dès le pré-seed, vesting sans clause d'acceleration. Les six autres se négocient ou se cèdent selon ton rapport de force. Le VC t'appelle un vendredi soir, veut une réponse pour mardi midi, et tu as devant toi six pages où il est question de "1x participating capped", de "broad-based weighted average" et de "drag-along seuil 75%". Tu n'es pas juriste : consulte un avocat avant signature. Mais si tu connais la valeur marché 2026 de chaque clause, tu arrives chez l'avocat avec des objectifs chiffrés plutôt qu'un vague "je veux moins de dilution".
Définition d'une term sheet
Une term sheet (ou lettre d'intention) est le document de synthèse, six à dix pages, dans lequel un VC pose les conditions économiques et juridiques de son investissement. Elle n'est juridiquement pas contraignante, sauf confidentialité, exclusivité de négociation et frais en cas de rupture1. Le contraignant, c'est le pacte d'actionnaires signé au closing, six à douze semaines plus tard. Mais revenir sur une term sheet signée brûle ta réputation sur le marché. Tu signes une term sheet, tu signes la quasi-totalité du deal final.
Que contient une term sheet typique en France
Les dix clauses canoniques
Une term sheet seed ou Série A française tient en deux blocs : l'économique (qui touche qui, et combien, à la sortie) et la gouvernance (qui décide quoi).
Les dix clauses, dans l'ordre habituel du document :
- Valorisation pré-money et post-money
- Pool d'options (ESOP) dimensionné pré-money
- Liquidation preference (1x non-participating dans la grande majorité des cas)
- Anti-dilution (généralement weighted-average broad-based)
- Vesting fondateurs (4 ans, cliff 1 an)
- Good leaver / bad leaver
- Composition du board et droits de veto
- Information rights (reporting mensuel ou trimestriel)
- Drag-along (cession forcée)
- Tag-along et droit de premier refus (ROFR)
Quatre clauses optionnelles en 2026
À ces dix s'ajoutent, selon la maturité du deal et le profil du VC, quatre clauses que tu croises de plus en plus souvent.
L'ESOP refresh post-tour : l'investisseur exige que tu ré-incrémentes le pool avant chaque tour suivant. La MFN (Most Favored Nation) : si tu accordes une clause plus favorable à un investisseur ultérieur, elle s'applique rétroactivement à l'investisseur MFN. La side letter : une annexe au pacte qui donne à un investisseur précis des droits spécifiques (info rights renforcés, observer seat, MFN), pratique pour clore un deal sans modifier le pacte principal. Le pay-to-play : un actionnaire qui ne participe pas au tour suivant perd ses droits préférentiels, une clause que tu vois surtout en bridge dilutif.
Valuation pré-money : comment te positionner
Fourchettes marché 2026
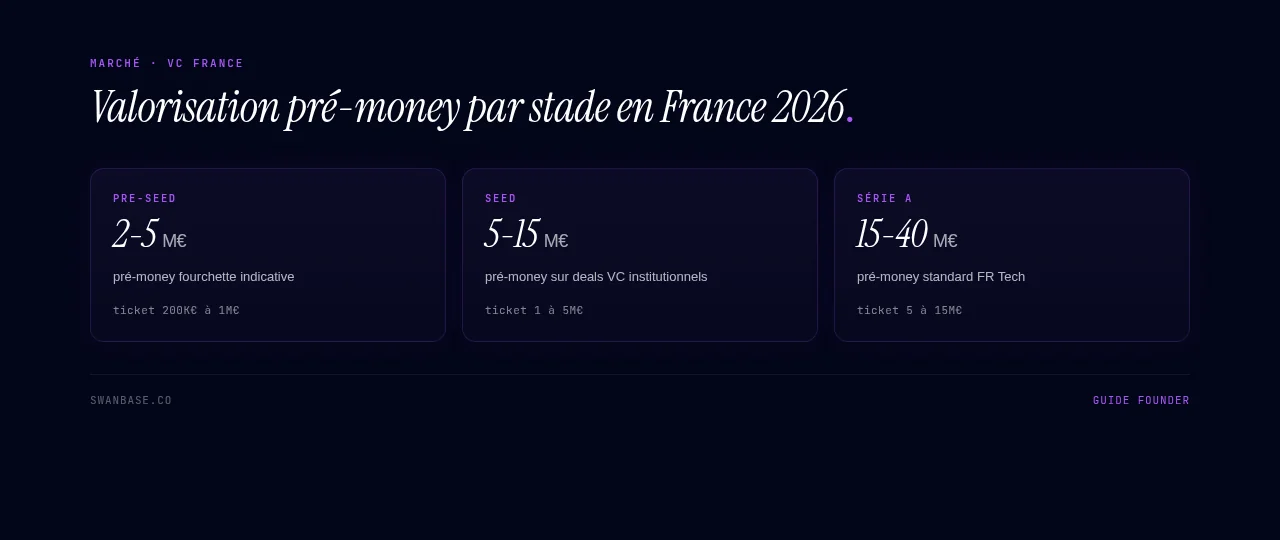
Fourchettes indicatives observées en France en 2026 sur les deals VC institutionnels2 :
- Pre-seed : 2 à 5 M€ de pré-money (ticket investi 200 K€ à 1 M€)
- Seed : 5 à 15 M€ de pré-money (ticket 1 à 5 M€)
- Série A : 15 à 40 M€ de pré-money (ticket 5 à 15 M€)
Au-dessus, tu joues dans la cour des deep tech avec brevet ou des serial founders. En-dessous, tu acceptes une dilution lourde par rapport au marché.
Comment justifier une valo
Trois méthodes :
- Multiple de revenu / ARR sur transactions comparables (le VC connaît son secteur, viens avec deux ou trois comps que tu as creusés).
- DCF si tu as une visibilité financière sur 24-36 mois (rare avant Série A, valable pour du SaaS récurrent).
- Benchmark de levées récentes dans ton secteur, stade, géographie. Souvent l'argument le plus efficace : "Voici trois deals comparables levés à 12 M€ pré-money en 2025".
Le VC regarde aussi la dilution cumulée projetée sur trois tours futurs. La valo n'est jamais isolée.
Script de négo si le VC propose 30% en dessous
Le VC propose 7 M€ pré-money, tu visais 10 M€. Tu as quatre angles, à jouer dans cet ordre, en vouvoyant ton interlocuteur du début à la fin :
- Les faits : "On a trois comps récents à 9-11 M€ pré-money sur des startups au même ARR ([X], [Y], [Z]). Sur quoi vous basez votre 7 ?"
- La mécanique : "À 7 M€, je dilue de 30% en seed. Vous savez comme moi que je n'aurai plus assez d'intérêt au capital en Série A si je passe sous les 50% fondateurs."
- L'arbitrage : "Si la valo ne bouge pas, qu'est-ce qui bouge ? Un pool plus petit ? Un carve-out plus important ? Une liquidation pref simplifiée ?"
- Le plan B : "Je suis en négociation avec [autre fonds]. Je vous réponds jeudi."
Le point 4 ne se bluffe pas : sans autre fonds en discussion, tu ne le dis pas, les VC français se parlent entre eux.
Liquidation preference : la clause la plus coûteuse à la sortie
1x non-participating, le standard FR 2026
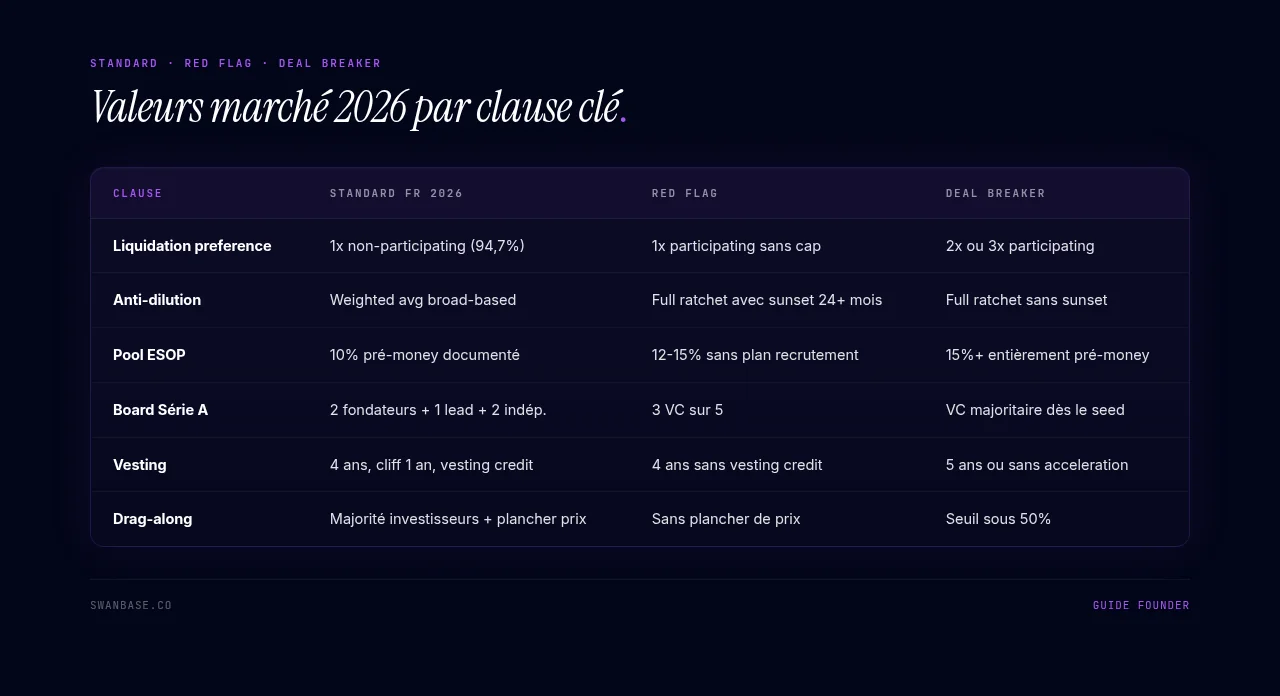
D'après le rapport Sovalue 2026, basé sur 250+ valorisations FR Tech, 94,7% des deals sont en liquidation preference non-participating, et le multiple 1x domine massivement (les 2x ou 3x sont marginaux)3. Concrètement, en cas de sortie, l'investisseur récupère le plus élevé entre (i) son investissement initial et (ii) sa quote-part au prorata. Il ne touche pas les deux.
Exemple : un VC met 2 M€ pour 20% au seed. La boîte se vend trois ans plus tard à 8 M€. Quote-part : 1,6 M€. Investissement : 2 M€. Le VC prend 2 M€. Reste 6 M€ pour les autres actionnaires.
1x participating, le signal d'alerte des fonds tier-2/3
Avec du participating, l'investisseur récupère d'abord son investissement, puis participe au partage du reste au prorata. Sur le même exemple : le VC prend 2 M€, puis 20% des 6 M€ restants (1,2 M€), soit 3,2 M€ au total. Les autres se partagent 4,8 M€ au lieu de 6 M€.
En 2026, tu ne verras pas de participating chez les tier-1 FR Tech. 5,3% du marché, c'est anecdotique3. Quand un VC te propose participating "parce que c'est standard chez eux", c'est faux et c'est un signal sur le fonds.
2x, 3x, et la clause des deals en détresse
Au-delà du 1x (2x, 3x), tu lis le signe d'un deal en difficulté : valo gonflée, fonds qui veut son rendement minimal coûte que coûte, ou bridge de dernière chance. Si tu vois "2x participating", recule et discute la valo plutôt que de signer.
Comment négocier vers 1x non-participating
Trois arguments :
- Cite la donnée marché. "Sovalue 2026 : 94,7% du marché FR Tech est en 1x non-participating. Pourquoi me demander les 5% restants ?"
- Propose un cap. Si l'investisseur insiste sur participating, négocie un cap à 2x maximum. Au-delà du cap, il bascule en non-participating. C'est un compromis acceptable.
- Échange contre du carve-out. Tu acceptes une clause un peu plus dure si l'investisseur accepte un carve-out plus important pour le management. 10% est la référence marché (45% des deals analysés)3.
Anti-dilution : full ratchet ou weighted average
Standard 2026 : broad-based weighted average
L'anti-dilution protège l'investisseur en cas de down round (tour suivant à valo inférieure). Son prix d'achat est ré-ajusté.
Standard 2026 en France : broad-based weighted average avec carve-outs BSPCE/AGA et sunset à la Série C ou à l'IPO4. Protection proportionnelle, pondérée par le volume du down round. C'est la formule qu'utilisent tous les pactes Série A standards.
Full ratchet : à éviter sauf tour de sauvetage
Le full ratchet, c'est la version brutale : sur un down round, le prix d'achat de l'investisseur précédent est rabaissé au prix du nouveau tour. La dilution fondateur peut atteindre 5 à 15 points4. Sur une grosse correction de valo, ça peut faire passer ta participation fondateurs de 35% à 22% en un weekend.
Tu vois du full ratchet quand : tour de sauvetage sans rapport de force, investisseur secondaire opportuniste, ou fonds tier-2 qui réplique un template américain de 2018. Dans les trois cas, c'est non. Ou alors avec sunset court (12-18 mois) et carve-out massif.
Vesting des fondateurs : 4 ans, cliff 1 an
Standard FR : 4 ans linéaire, 1 an cliff
Les fondateurs soumettent leurs actions à un vesting : acquisition progressive sur 4 ans, cliff d'1 an4. Si tu quittes avant 12 mois, tu perds 100%. Entre 12 et 48 mois, tu acquiers linéairement (1/48 par mois). À 4 ans, tu détiens tout.
Si la boîte existe depuis 18 mois quand tu signes, le standard 2026 prévoit un vesting credit : tu démarres avec 18/48 déjà acquis. Ne signe jamais une term sheet qui te fait repartir à zéro alors que tu construis depuis trois ans.
Acceleration : single trigger ou double trigger
Si la boîte est rachetée et que tu te fais licencier dans la foulée, que se passe-t-il pour tes actions non vestées ?
- Single trigger : changement de contrôle suffit, tout vest immédiatement. Très favorable au fondateur, rare en France.
- Double trigger : il faut changement de contrôle ET licenciement pour que ton vesting s'accélère. C'est le standard 20264.
Sans clause d'acceleration, l'acquéreur peut te virer le lendemain du closing et tu perds tout ton vesting restant. La double trigger acceleration est non négociable : si elle manque, tu ne signes pas.
Board, droits de veto, info rights
Composition board typique par stade
En France, pour une SAS, le "board" est un comité stratégique ou un conseil de surveillance statutaire. Composition standard 2026 :
- Pré-seed : pas de board formel ou board léger (2-3 sièges, fondateurs majoritaires)
- Seed : 3 sièges (2 fondateurs + 1 lead investisseur)
- Série A : 5 sièges (2 fondateurs + 1 lead investisseur + 2 indépendants)4
Les fondateurs ne perdent jamais la majorité du board avant la Série B. Si une term sheet Série A te demande 3 sièges investisseurs sur 5, c'est non.
Droits de veto raisonnables et droits abusifs
Les matières réservées (decisions qui requièrent l'accord exprès de l'investisseur) standards 2026 :
- Modification des statuts
- Augmentation ou réduction de capital
- Cession d'actifs significative (au-delà d'un seuil chiffré)
- Endettement supérieur à un seuil
- Recrutement ou licenciement du C-level
- Versement de dividendes
- Fusion, acquisition, cession4
Ce qui doit te faire reculer : un droit de veto sur les décisions opérationnelles (recrutement non C-level, contrats commerciaux, choix d'outils). Un VC qui veut bloquer l'embauche d'un Head of Sales cherche à codiriger, ce que son mandat d'investisseur ne couvre pas.
Drag-along, ROFR, MFN : trois clauses secondaires à calibrer
On les traite en cinq minutes et elles coûtent cher quand elles sont mal calibrées.
Drag-along. Si une majorité qualifiée d'actionnaires accepte une offre de rachat, les minoritaires doivent céder aux mêmes conditions4. Standard 2026 : seuil "majorité des investisseurs + accord du lead + parfois accord d'un fondateur". Négocie un plancher de prix (multiple de l'investissement) en dessous duquel le drag-along ne s'applique pas. Sans plancher, un VC peut t'imposer une cession à perte.
Tag-along (droit de cession conjointe). Si un actionnaire majoritaire vend, les minoritaires se joignent à la vente. Symétrique du drag-along, en protection minoritaire. Standard, rarement source de friction.
Droit de premier refus (ROFR). Avant toute cession à un tiers, le vendeur propose d'abord aux autres actionnaires aux mêmes conditions. Standard. Peu à négocier, sauf le délai de réponse (15 jours raisonnable, 60 jours bloque toute cession).
ESOP, vesting accelerator, side letters : les clauses 2026 à connaître
ESOP pré-money calibré. L'investisseur exige un pool d'options de 8% à 15% post-money, créé avant son entrée. Les fondateurs supportent seuls la dilution du pool4. La parade : le pool size shuffle. Tu documentes un plan de recrutement chiffré sur 18-24 mois, tu crées pré-money seulement le pool nécessaire à ce plan, et le reste passe post-money, partagé entre tous les actionnaires. Sans documentation, le VC impose 12 ou 15%.
Side letters. De plus en plus utilisées pour donner à un investisseur précis (souvent un tier-1 qui rejoint un syndicate) des droits spécifiques sans modifier le pacte : info rights mensuels, observer seat, MFN. Pratique pour clore un deal multi-investisseurs. À surveiller : pas d'asymétries qui agacent les autres au tour suivant.
Vesting acceleration explicite. Demande la double trigger directement dans la term sheet, pas seulement dans le pacte.
La matrice deal breakers contre concessions
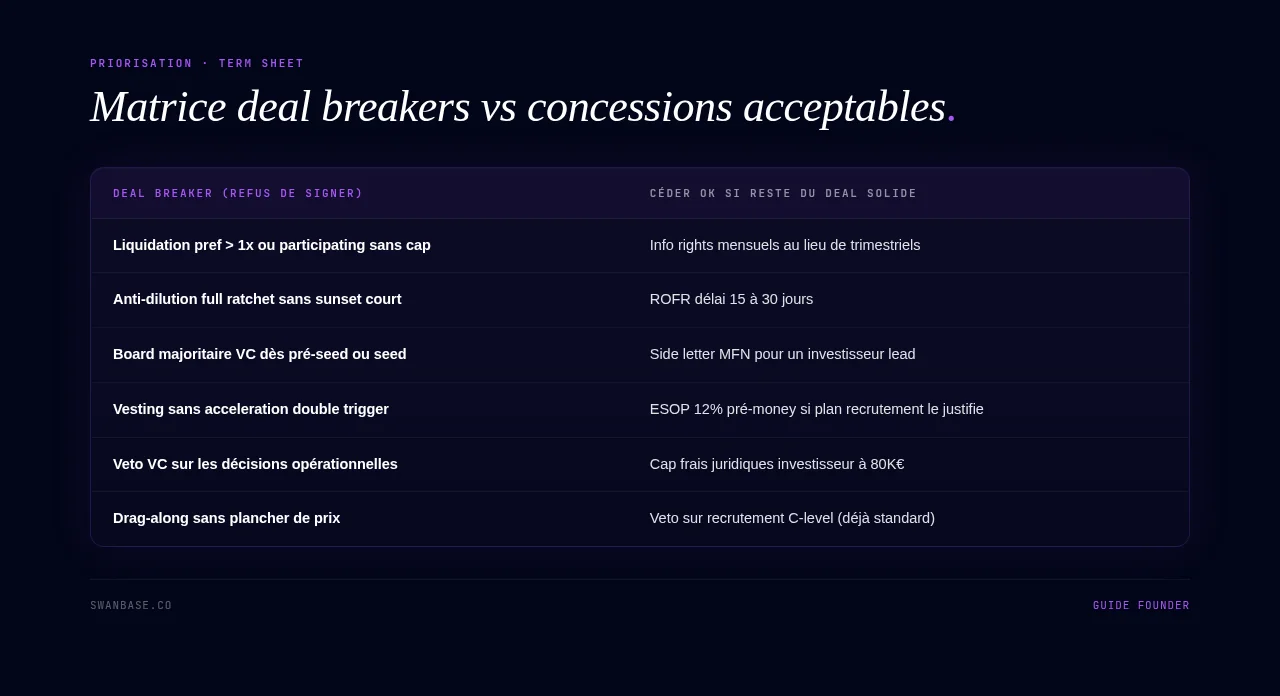
Sur dix clauses, tu ne peux pas tout négocier en même temps. Priorise selon deux listes.
Deal breakers (refus = tu ne signes pas)
Tu ne signes pas une liquidation preference supérieure à 1x, ni du participating sans cap à 2x. Tu refuses aussi l'anti-dilution full ratchet sans sunset court et carve-out massif, un board majoritaire VC dès le pré-seed ou le seed, un vesting sans clause d'acceleration double trigger, un droit de veto VC sur les décisions opérationnelles (recrutement non C-level, contrats commerciaux) et un drag-along sans plancher de prix.
Concessions possibles si le reste du deal est solide
Tu peux céder sur des info rights mensuels au lieu de trimestriels, un délai de ROFR de 15 à 30 jours, une side letter MFN pour l'investisseur lead, un ESOP à 12% pré-money au lieu de 10% si ton plan de recrutement le justifie, un cap des frais juridiques investisseur à 80 K€ au lieu de 50 K€ (pratique typique Série A : 50 à 100 K€4) et un veto sur le recrutement C-level, déjà standard.
Clauses des VC tier-1 et des fonds tier-2/3
Les VC tier-1 français (Kima, Daphni, Partech, Elaia, Breega, Iris, Korelya, Eurazeo, Serena) ont des process bien rodés. Leurs term sheets convergent vers les standards de marché : 1x non-participating, weighted-average broad-based, 4 ans cliff 1 an, board équilibré. Tu négocies à la marge.
Les fonds tier-2/3 (régionaux, sectoriels, family offices) varient plus. Tu peux tomber sur une term sheet plus favorable aux fondateurs que celle d'un tier-1, rare, sur des deals où le fonds tient à entrer dans un domaine. Tu peux aussi recevoir une term sheet avec des clauses datées (full ratchet par défaut, participating sans cap, vesting 5 ans), par méconnaissance ou par habitude. Ou une term sheet opportuniste sur un deal en tension (bridge dilutif, sauvetage), où le VC tire la couverture.
Quand tu reçois une term sheet, ta première question : "ce fonds, c'est leur dixième de l'année ou leur troisième sur 5 ans ?" Un fonds qui signe dix term sheets par an converge vers le standard de marché.
Pour creuser le sujet du choix de fonds avant la term sheet, regarde notre guide comment fonctionne un fonds de VC et comment pitcher un VC en France.
Le rôle de l'avocat et le coût
Cabinets startup-friendly en France
Tu ne veux pas un cabinet généraliste qui fait ta term sheet entre deux dossiers M&A corporate. Tu veux un avocat qui a vu 50 term sheets cette année. Trois catégories :
- Cabinets boutique startup-tech (3 à 15 avocats), Paris, parfois Lyon ou Bordeaux. Très utilisés en pré-seed et seed.
- Cabinets mid-market avec une practice tech (20 à 80 avocats). Bons en Série A et au-delà.
- Cabinets internationaux (Gibson Dunn, Latham, Cleary, Linklaters). À partir de la Série B. Coûteux, standards US/UK.
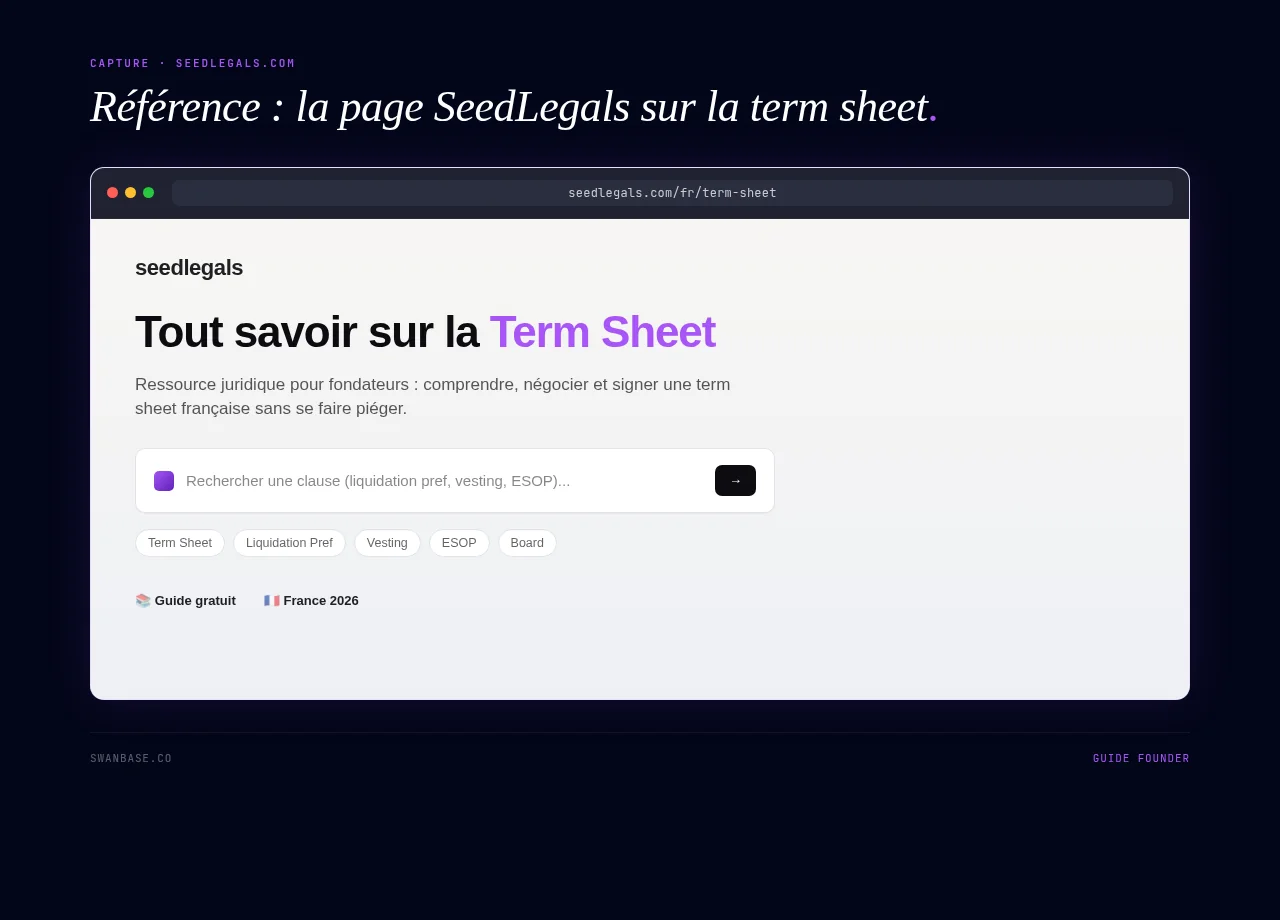
Le bon avocat te répond en 48h, te dit en deux pages ce qui est standard, négociable, rédhibitoire. Si tu reçois une note de 30 pages truffée de jargon, change de cabinet. Pour comparer les formulations clause par clause, la page de SeedLegals sur la term sheet sert de référence en Europe.
Coût attendu
Fourchettes 2026, observées sur le marché français5 :
- Love money : à partir de 2 500 € HT (forfait tout compris)
- Pre-seed / seed avec business angels ou fonds : à partir de 3 500 € HT, jusqu'à 8 000 € HT selon complexité
- Série A institutionnelle : 15 000 à 40 000 € HT côté société, parfois plus si pacte complexe
Côté investisseur, la société rembourse les frais juridiques du VC dans la limite d'un cap : 50 à 100 K€ pour une Série A standard4. Ce cap est négociable.
FAQ
Faut-il signer la term sheet ou seulement la "viser" ?
La term sheet se signe (ou se contresigne). C'est l'engagement moral de poursuivre vers le closing aux conditions inscrites. Juridiquement, seules les clauses de confidentialité et d'exclusivité sont contraignantes1. Socialement, revenir dessus brûle ta réputation dans l'écosystème. Ne signe pas une term sheet que tu ne penses pas honorer.
Peut-on négocier après avoir signé la term sheet ?
Oui, sur les détails juridiques (formulations du pacte, seuils chiffrés non explicités, mécaniques précises des clauses). Non, sur les paramètres principaux : valo, ticket, liquidation pref, anti-dilution, vesting, board. Si tu remets ces paramètres en question après signature, tu risques le retrait du VC. La fenêtre de négo se ferme à la signature.
Combien de temps entre term sheet et closing ?
Pour une Série A standard, 8 à 12 semaines. Parfois jusqu'à 16 semaines si la due diligence est approfondie (legal, finance, tech, RH)4. Au-delà, le risque de désengagement du fonds augmente. La préparation d'une data room en amont raccourcit significativement le délai.
Que faire si le VC pousse pour signer en 48h ?
Si c'est un fonds inconnu : ne signe pas. La pression temporelle est une tactique de négo. Demande 7 jours pour faire valider par ton avocat. Si le VC refuse, il essaie de te faire signer des clauses non standards sans lecture. Si c'est un fonds que tu connais bien après 6 mois de discussion, 48h peuvent se justifier. Le contexte des semaines précédentes te dit si la pression est légitime, davantage que le ton du mail du vendredi soir.
Une term sheet bien négociée aligne les intérêts économiques sur 5 à 10 ans et limite les zones de blocage en cas de scénario adverse. Tu as deux outils : la donnée marché, qui te dit ce qui est standard, et un avocat qui a vu cent term sheets.
Pour creuser comment se construit la valorisation en amont, regarde notre guide BSA Air pour startups et notre panorama VC France.
Footnotes
-
https://www.cofondateur.fr/blog/article/term-sheet-vc-en-france-7-clauses-a-bien-negocier-quand-on-leve-pour-la-premiere-fois ↩ ↩2
-
https://hayot-expertise.fr/en/blog/pre-seed-to-series-a-fundraising-france-2026 ↩
-
https://sovalue.co/en/rapport-2026-les-pratiques-de-liquidation-preferentielle-dans-la-french-tech ↩ ↩2 ↩3
-
https://hayot-expertise.fr/blog/term-sheet-startup-12-clauses-negociation-2026 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11