Vous avez un MVP, deux ou trois early adopters, et un café avec un VC dans dix jours. Sur LinkedIn, un ancien fondateur de la promo vous propose 50 000 € à titre perso. Vous hésitez. Le choix se joue sur trois paramètres : à quel stade vous en êtes, dans quel secteur, et à quoi ressemblera votre cap table dans 18 mois. En France en 2026, un business angel investit 10 000 à 20 000 € par dossier, jusqu'à 300-500 K€ quand un réseau co-investit, participation typique < 20 %1. Un VC pre-seed met 200 K€ à 1 M€ pour 15-20 % de dilution2. Un VC seed met en moyenne 2,4 M€3. Mêmes ordres de grandeur, gouvernance et conséquences cap table radicalement différentes. Ce guide donne l'arbre de décision, les exemples chiffrés, et les cinq critères pour repérer un BA qui apporte de la "smart money", l'argent accompagné de conseil et de réseau, plutôt que de la "dumb money".
Différences fondamentales BA vs VC (en sept points)
Ce sont les paramètres que vous subirez tous les jours, au-delà des définitions de manuel.
Un business angel investit son propre argent, sur sa propre conviction1. Un VC est une équipe (General Partners) qui investit l'argent de tiers (Limited Partners : fonds de pension, family offices, BPI), avec management fees ~2 % et carried interest ~20 % au-dessus d'un hurdle rate de 5-8 %4. Cette différence d'origine des fonds explique tout le reste : un BA suit son instinct, un VC défend chaque ligne devant ses LPs.
| Paramètre | Business angel | VC |
|---|---|---|
| Ticket | 10 à 100 K€ par tête1 | 200 K€ à 1 M€ en pre-seed, 1,5 à 3 M€ en seed23 |
| Vitesse | signature en 48 heures (Kima Ventures, à mi-chemin entre BA syndiqué et fonds, signe en 48-72h4) | plusieurs mois d'instruction |
| Accompagnement | présente un client par WhatsApp | passe par une équipe plateforme |
| Gouvernance | rarement un siège au board, parfois un observateur | un siège assorti de droits de veto |
| Dilution | valorise plus prudemment, donc prend davantage de capital pour le même chèque | valorise plus haut, prend moins de capital |
| Horizon | peut attendre 8 ans | fonds de 10 ans dont les LPs veulent leur argent de retour |
| Risque accepté | idée et équipe | idée, équipe, traction et marché supérieur à 1 Md€ |
Combien chacun investit (tickets France 2026)
BA : 10-100 K€ typique, jusqu'à 200 K€ pour super-BA
Selon BPI Création, un business angel français investit 10 000 à 20 000 € par dossier, et jusqu'à 300 000-500 000 € quand un réseau co-investit sur le même deal1. Plafond opérationnel : 1 M€ pour un tour 100 % BA, au-delà ça devient ingérable côté cap table. Les "super-BAs" (anciens fondateurs sortis, opérateurs seniors) montent à 100-200 K€ par ticket. En 2024, les business angels français ont injecté 98,6 M€ dans des startups, principalement en pre-seed et seed5.
VC pre-seed : 200-800 K€
Pre-seed France 2026 : 200 K€ à 1 M€, valorisation pré-money 2-5 M€, dilution cible 15-20 %2. Acteurs typiques : Kima Ventures (ticket fixe ~150 K€), Breega, et une dizaine de micro-VC pré-seed.
VC seed : 800 K€ - 3 M€
Le ticket moyen seed France 2026 tourne autour de 2,4 M€ selon FundTrack, fourchette 1,5-3 M€3. À ce stade, le VC prend un siège au board et exige un reporting mensuel.
Mix : business angels + VC pre-seed dans le même tour
Le pattern le plus fréquent en 2026 : un VC pre-seed lead à 500 K€-1 M€, complété par 2-4 business angels qui suivent à 50-150 K€ chacun. Le lead VC structure le tour (term sheet, gouvernance), les BAs apportent le réseau. C'est aussi le plus propre côté cap table pour une future série A.
L'arbre de décision : BA, VC ou mix ?
Votre stade × votre secteur = un seul véhicule recommandé.
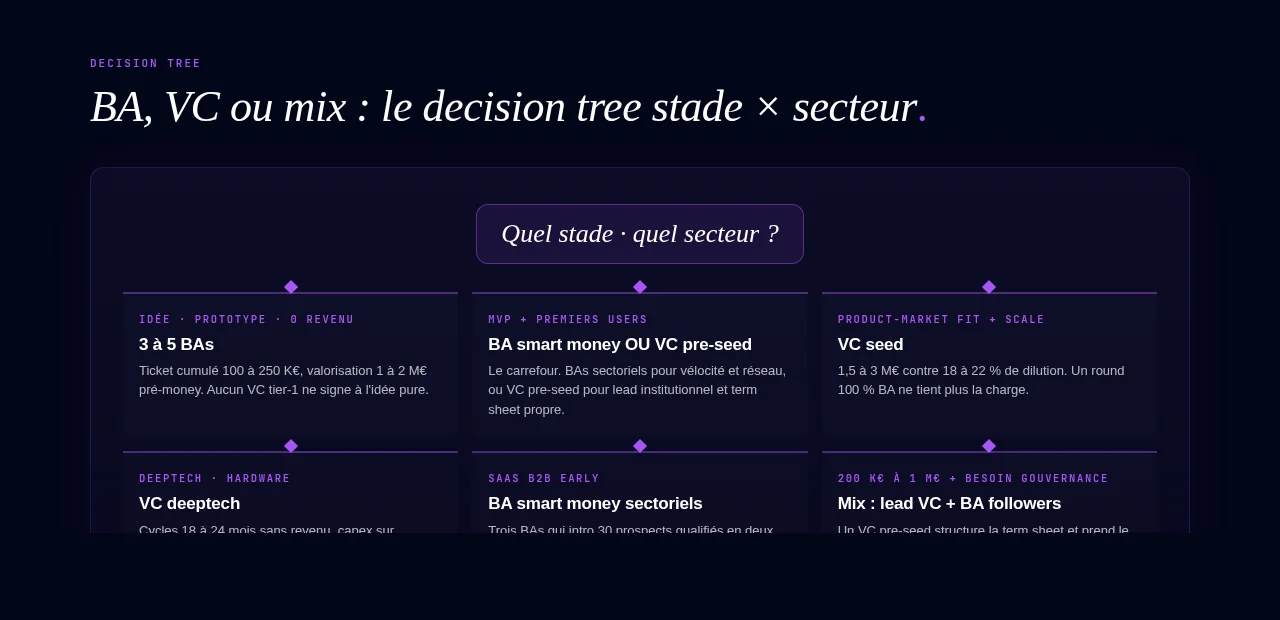
Si stade = idée / prototype / 0 revenu → BA (presque) toujours
Aucun VC de premier rang ne signe à l'idée pure (sauf serial-entrepreneur déjà sorti deux fois). Seule option : un petit groupe de business angels, sur une valorisation pré-money d'amorçage. Si vous insistez sur le VC à ce stade, vous attraperez un fonds de troisième rang avec des terms agressifs et vous le regretterez à la série A.
Si stade = MVP avec premiers utilisateurs + traction → BA sectoriel ou VC pre-seed
Le carrefour. Deux options viables. Des business angels sectoriels dont l'argent vient accompagné de conseil, si vous voulez de la vélocité et un réseau opérationnel, en acceptant un peu plus de dilution. Un VC pre-seed si vous voulez un lead institutionnel qui sécurise une term sheet propre pour la suite.
Si stade = product/market fit prouvé + besoin de passer à l'échelle → VC seed
À partir d'1 M€ ARR ou équivalent traction, il faut des munitions sérieuses (recrutement, marketing à grande échelle, expansion). Un round 100 % BA ne tient plus la charge. Direction VC seed : 1,5 à 3 M€ contre 18-22 % de dilution3. Pour vérifier que le fit est bien là, voyez comment mesurer le product market fit.
Secteur deeptech / hardware → tendance VC (capex)
Le hardware brûle du cash sur les prototypes, certifications, premiers stocks. Les BAs ne suivent pas sur des cycles 18-24 mois sans revenu. Direction VC deeptech (Elaia, Supernova Invest, BPI fonds deeptech).
Secteur SaaS B2B early → des BA sectoriels valent souvent mieux
En SaaS B2B early, le réseau client d'un BA opérateur compte plus que le chèque. Trois BAs qui vous présentent à des prospects qualifiés en deux semaines valent mieux qu'un VC pre-seed qui ne connaît personne dans votre vertical.
Impact cap table chiffré : 1 VC vs 5 BA pour le même montant
Cette comparaison détermine votre vie d'entrepreneur dans 24 mois. Deux scénarios pour lever 200 000 €.
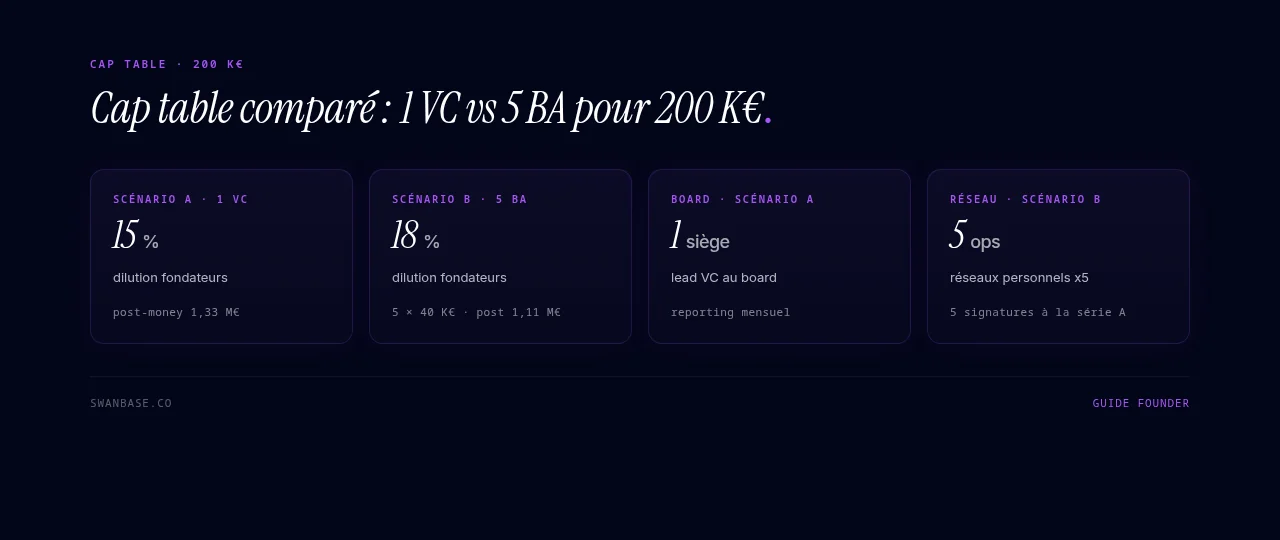
Scénario A : 1 VC met 200 K€ contre 15 % (post-money 1,33 M€)
Vous gardez 85 % à deux fondateurs avant ESOP. Un interlocuteur, un siège au board, une signature pour les décisions sensibles. Reporting mensuel, pression traction, support opérationnel via platform team. Pour une future série A, cap table lisible : 1 ligne investisseur, 2 lignes fondateurs.
Scénario B : 5 BA mettent 40 K€ chacun (200 K€ total) contre 18 % (post-money 1,11 M€)
Vous gardez 82 % à deux fondateurs avant ESOP. Cinq interlocuteurs, cinq emails à chaque update, cinq signatures à la prochaine levée si vous n'avez pas négocié de pouvoirs simplifiés6. Réseau opérationnel multiplié par cinq si chacun apporte du conseil avec son chèque. Mais cap table chargée : la série A demandera un nettoyage (drag-along, rachat de parts).
Comparaison : dilution, gouvernance, vélocité décision, accompagnement
| Critère | 1 VC (200 K€) | 5 BA (40 K€ × 5) |
|---|---|---|
| Dilution fondateurs | 15 % | 18 % |
| Sièges au board | 1 | 0 (parfois 1 observateur) |
| Vélocité décision | Lente (board) | Rapide ou bloquée |
| Réseau opérationnel | 1 platform team | 5 réseaux personnels |
| Lisibilité pour la série A | Très bonne | Moyenne |
| Pression performance | Forte | Variable selon BA |
Quand chaque scénario est meilleur
Scénario A si vous visez une série A institutionnelle dans 18-24 mois et que la traction y arrive. Scénario B si votre secteur récompense le réseau plus que le chèque, ou si aucun VC ne veut mener votre tour.
"Smart money" ou "dumb money" : 5 critères pour évaluer un BA
Un BA qui prend 8 % de votre capital sans rien apporter d'autre que son chèque peut empoisonner votre cap table pour les rounds suivants. Cinq critères pour trier avant de signer.
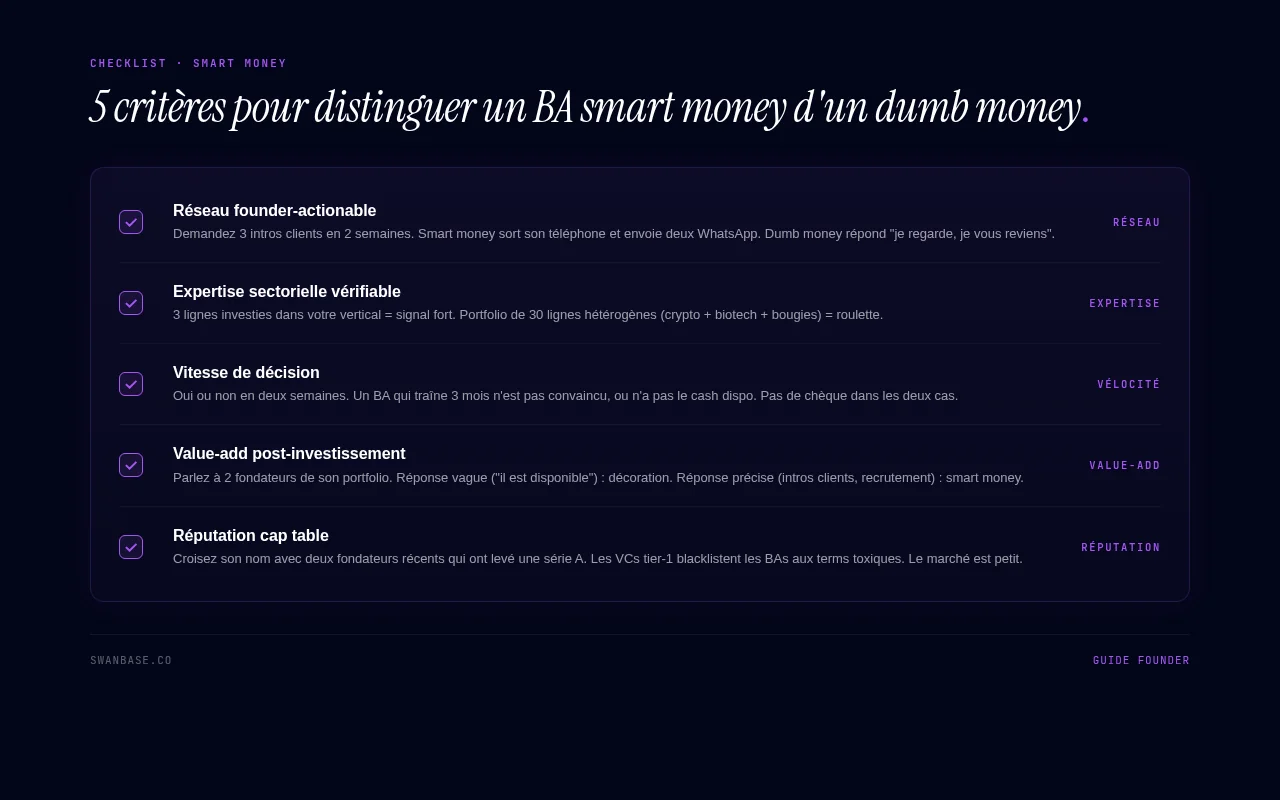
Réseau activable en deux semaines
Demandez : "Pouvez-vous me présenter trois clients potentiels dans les deux semaines ?" Celui qui apporte du conseil sort son téléphone et envoie deux WhatsApp. Celui qui n'apporte que son chèque répond "je vais regarder, je vous reviens".
Expertise sectorielle (vérifiable via portfolio)
Regardez sa liste d'investissements (LinkedIn, Crunchbase, ou demandez-la). S'il a investi dans 3 startups SaaS B2B RH et que vous faites du SaaS B2B RH, signal très fort. Portfolio de 30 lignes hétérogènes (crypto + biotech + e-commerce de bougies) : il joue à la roulette.
Vitesse de décision (un refus rapide vaut mieux qu'un "je vais réfléchir" de trois mois)
Un BA sérieux dit oui ou non en deux semaines. Un BA qui traîne 3 mois n'est pas convaincu (et n'osera pas le dire) ou n'a pas le cash dispo. Les deux cas finissent pareil : pas de chèque, votre temps perdu.
Apports concrets après l'investissement (mises en relation clients, recrutements)
Parlez à un ou deux fondateurs de son portfolio : "qu'est-ce qu'il vous a apporté concrètement une fois le virement reçu ?" Réponse vague ("il est disponible") : décoration. Réponse précise ("il m'a sourcé mon head of sales et présenté à 5 grands comptes") : son argent vient avec du conseil.
Réputation cap table (ne casse pas une future levée VC)
Certains BAs ont une réputation pourrie auprès des VC parisiens de premier rang (terms agressifs, comportement toxique). Avant de signer, croisez son nom avec deux fondateurs récents qui ont levé une série A. Le marché est petit et les VCs se transmettent l'information.
Quand mélanger BA + VC dans le même tour
Le mix est souvent la configuration optimale. Trois patterns dominants.
Le pattern "lead VC + BA followers"
Un VC pre-seed lead à 500 K€-1 M€, structure la term sheet, prend le siège au board. Trois ou quatre BAs sectoriels suivent à 50-150 K€ chacun avec les mêmes terms (pas de side letter). Meilleur des deux mondes : gouvernance propre + réseau opérationnel.
Le pattern "BA seed + VC série A"
Vous levez 200-400 K€ en pur BA pour passer MVP → premiers revenus, puis vous chargez un VC en seed ou série A 12 mois plus tard. Ce pattern marche si votre pitch deck VC tient la route à T+12 mois et si la traction a bougé sérieusement.
Les pièges cap table à éviter
Au-delà d'une poignée de BAs sur un même tour, passez par un véhicule de regroupement (SPV, holding dédiée). Sinon la cap table devient illisible et chaque levée future demande autant de signatures que de lignes. Évitez aussi les BAs qui exigent des terms favorisés (liquidation preference custom, anti-dilution full ratchet) : ça pollue le tour pour tout le monde.
Transition BA → VC : à quel moment et comment
Si vous avez levé 100 % en BA en pre-seed, la bascule vers un VC en seed/série A est une étape sensible. Mal jouée, vous diluez vos BAs au-delà du raisonnable et vous abîmez la relation. Notre guide des étapes d'une levée de fonds détaille le déroulé d'un tour avec un fonds, de la term sheet au closing.
Signaux qu'il est temps de pitcher un VC après un round BA
Trois signaux convergents : un ARR installé qui croît de mois en mois, un marché vérifiable supérieur à 1 Md€ de TAM, une équipe qui tient sans goulot. Les trois présents, vous pouvez pitcher un VC. Un seul manque, attendez 3 à 6 mois.
Comment garder ses BA dans la cap table (anti-dilution, pro-rata)
Négociez dès le pre-seed un droit de pro-rata pour vos BAs : ils peuvent réinvestir au pro-rata de leur participation lors du tour suivant pour ne pas être dilués au-delà du naturel. Vous les fidélisez et vous rassurez le VC lead.
Erreurs classiques
Trop de petits BA = cap table cassée pour une future levée VC
10 BAs à 10 K€ chacun, c'est 100 K€ de cash et 10 lignes au cap table. Aucun VC de premier rang ne signera ensuite sans grand nettoyage (rachat de parts, fusion via SPV). Faisable mais coûteux. Solution : groupez vos BAs dans un SPV unique dès le départ.
Un BA sans expertise en lead = signal négatif pour les VC de premier rang
Si votre BA lead est un médecin retraité sans expertise sectorielle qui valorise votre boîte à 3 M€ pré-money sur un MVP, le VC de premier rang que vous pitcherez 12 mois plus tard verra la valorisation, lèvera un sourcil, et passera son chemin.
VC pre-seed avec des terms agressifs (signal d'alerte)
Un VC pre-seed qui exige 25-30 % de dilution sur un ticket 300 K€, une liquidation preference 2x non-participating, et un anti-dilution full ratchet, c'est un fonds de second rang qui se protège parce qu'il n'a pas vu le deal en premier. Refusez et trouvez mieux, même si ça prend 3 mois de plus.
FAQ
Peut-on lever 100% en BA sans VC ?
Oui, jusqu'à environ 1 M€ cumulé via un syndicate de business angels1. Au-delà, le nombre d'investisseurs devient ingérable au cap table et la série A demandera un nettoyage. Le passage à un VC se fait le plus souvent dès le seed (1,5-3 M€).
Combien de BA peut-on avoir au max dans une cap table ?
En pratique, quelques BAs individuels par tour, pas plus, sinon la cap table devient illisible. Au-delà, regroupez-les dans un SPV (Special Purpose Vehicle) ou une holding dédiée qui apparaît comme une seule ligne. Structure standard en France via une SAS dédiée.
Faut-il déclarer ses BA à l'admin fiscale ?
Les business angels qui investissent au capital de votre startup bénéficient de la réduction d'impôt IR-PME (Madelin) ou IFI-PME, à condition que la société respecte les critères PME communautaires. Vous devez leur fournir une attestation fiscale annuelle. Renseignez-vous auprès de votre comptable.
Comment trouver des BA "smart money" sectoriels ?
Trois sources : (1) les réseaux structurés comme France Angels, Paris Business Angels ou Angelsquare ; (2) les fondateurs sortis de votre vertical (recherche LinkedIn "founder ex-acquired" + votre secteur) ; (3) les opérateurs seniors présents sur les conférences de votre verticale. Évitez les plateformes ouvertes "appel à BA" qui attirent surtout de l'argent sans conseil.
Footnotes
-
https://bpifrance-creation.fr/encyclopedie/financements/recours-a-investisseurs/business-angels ↩ ↩2 ↩3 ↩4 ↩5
-
https://hayot-expertise.fr/en/blog/pre-seed-to-series-a-fundraising-france-2026 ↩ ↩2 ↩3
-
https://fundtrackplus.com/startup-funding-france/levees-fonds-seed-series-a ↩ ↩2 ↩3 ↩4
-
https://eldorado.co/blog/2021/11/15/comment-fonctionne-un-fonds-de-venture-capital ↩ ↩2
-
https://stripe.com/fr/resources/more/angel-investors-in-france ↩