VC signifie venture capital, le capital-risque en français, le sigle que vous croisez dans toute levée de fonds. Un VC finance des startups non cotées à fort potentiel, contre une part minoritaire de leur capital. Un fonds de VC collecte l'argent d'investisseurs, les LP. Son équipe de gestion, le GP, l'investit dans 20 à 30 startups, puis revend ces parts en 10 ans environ.
Le sigle désigne à la fois l'activité, le fonds qui la pratique et la personne qui y investit : on dit « lever auprès d'un VC ». Le fonds consacre 3 à 4 ans à investir, puis 6 à 7 ans à suivre les participations et à organiser les sorties.
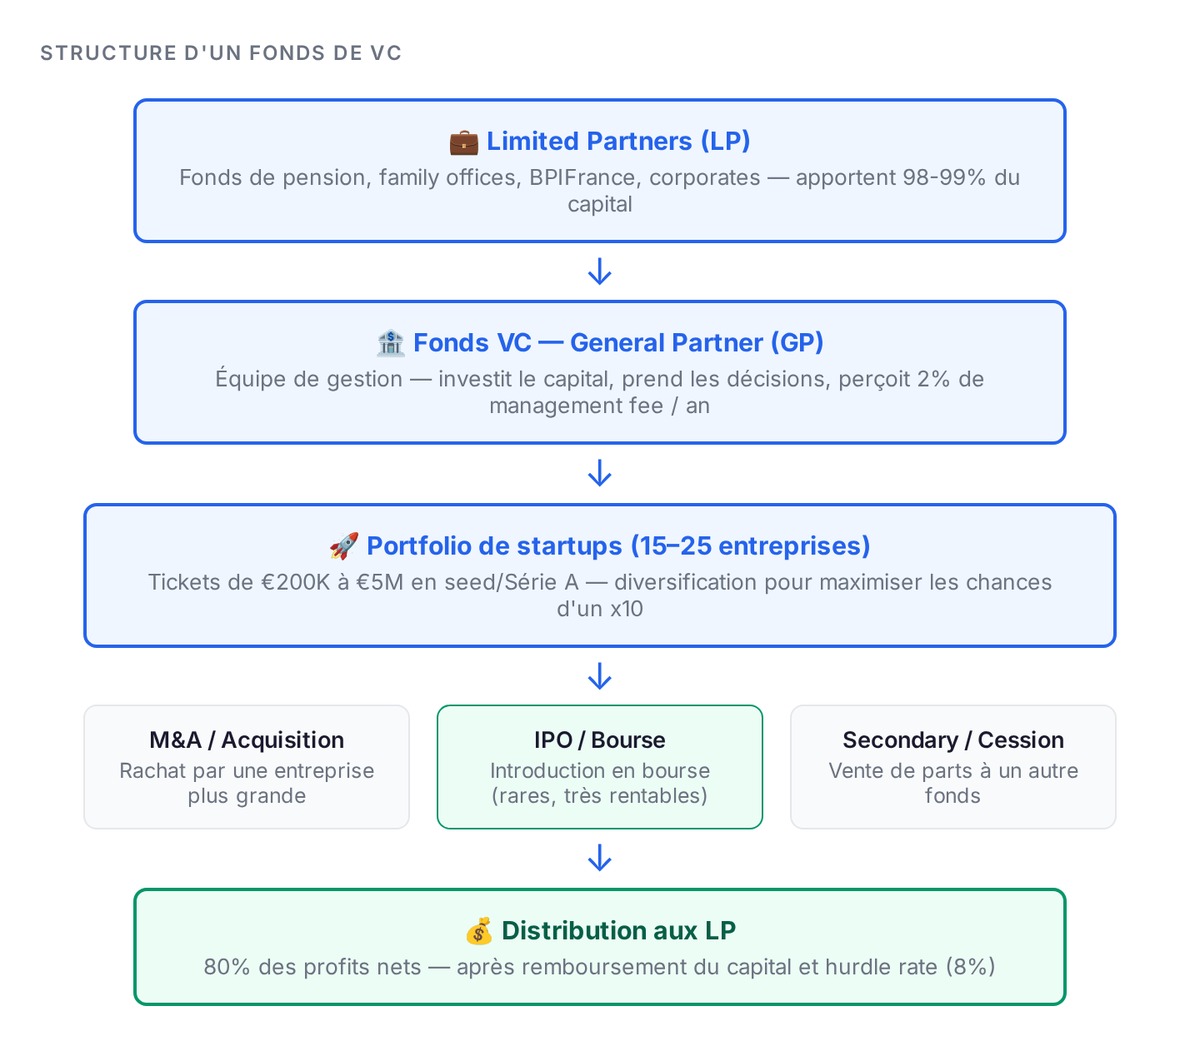
Le GP touche deux revenus : des frais de gestion annuels (2 % du capital) et une part des profits à la sortie (20 %, le carried interest). Cette mécanique explique pourquoi un VC vise un ×10 sur chaque ligne. Elle explique aussi pourquoi il écarte l'immense majorité des dossiers qu'il reçoit.
Que veut dire VC ?
VC vient de l'anglais venture capital. En français, vous lirez capital-risque ou capital-innovation, le terme de France Invest et de l'AMF. Le sigle a trois usages :
- l'activité : investir dans des startups non cotées, en minoritaire, en échange de parts de leur capital ;
- le fonds : « un VC » désigne souvent la société de gestion, comme Partech ou Daphni ;
- la personne : l'associé ou l'analyste que vous rencontrez en rendez-vous.
Le VC est une branche du capital-investissement (private equity). Un fonds de LBO rachète la majorité d'entreprises rentables avec de la dette. Un VC prend une part minoritaire dans des startups souvent déficitaires, et parie sur une croissance forte. Pour trouver les fonds actifs près de chez vous, notre guide des VC à Paris liste 15 fonds avec leur ticket et leur stade.
Fonds de VC, business angel, private equity : les différences
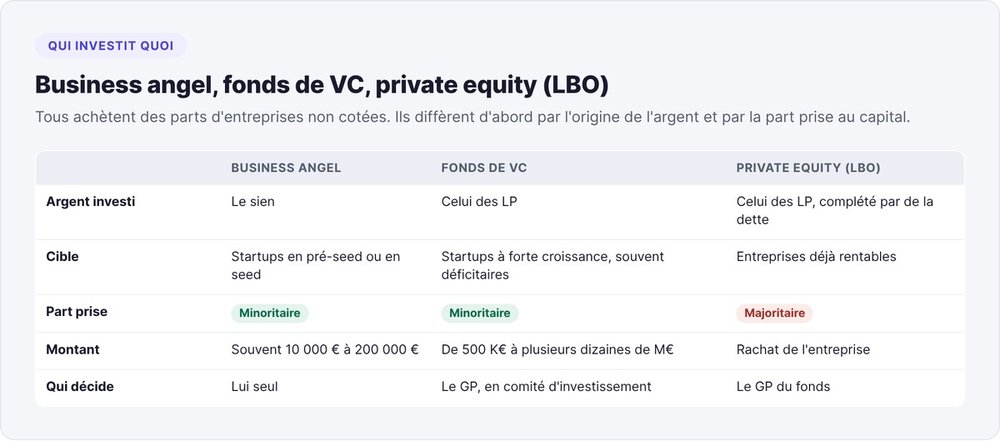
Un business angel, un fonds de VC et un fonds de private equity achètent tous des parts d'entreprises non cotées. Ils diffèrent d'abord par l'origine de l'argent et par la part prise au capital.
- Le business angel investit son propre argent, souvent entre 10 000 € et 200 000 €, en pré-seed ou en seed. Il prend une part minoritaire et décide seul.
- Le fonds de VC investit l'argent de ses LP, de 500 K€ à plusieurs dizaines de millions d'euros par startup. Il prend une part minoritaire dans des startups à forte croissance, souvent déficitaires. Le GP décide en comité d'investissement.
- Le fonds de private equity (LBO) investit lui aussi l'argent de LP, complété par de la dette. Son GP rachète la majorité d'entreprises déjà rentables.
Votre premier tour se joue souvent entre les deux premiers. Pour choisir, lisez notre comparatif VC ou business angel en France, qui détaille les tickets par stade, l'arbre de décision et les tours mixtes.
Qu'est-ce qu'un fonds de VC ?
Un fonds de venture capital est un véhicule d'investissement qui réunit du capital de plusieurs investisseurs pour le déployer dans des startups à fort potentiel de croissance. En échange de leur capital, les investisseurs reçoivent des parts du fonds. Quand le fonds revend une participation (acquisition ou IPO), il redistribue les gains selon les règles fixées dans ses documents juridiques.
La distinction essentielle avec d'autres formes d'investissement : le VC cherche des rendements extrêmes là où d'autres se contentent de rendements modestes. Dans l'industrie, un portefeuille VC à +15% annuels passe pour un échec. Le GP a donc besoin de ×10 ou ×20 sur certaines lignes pour couvrir les pertes sur les autres.
LP et GP : les deux côtés d'un fonds
Les LP (Limited Partners), qui financent
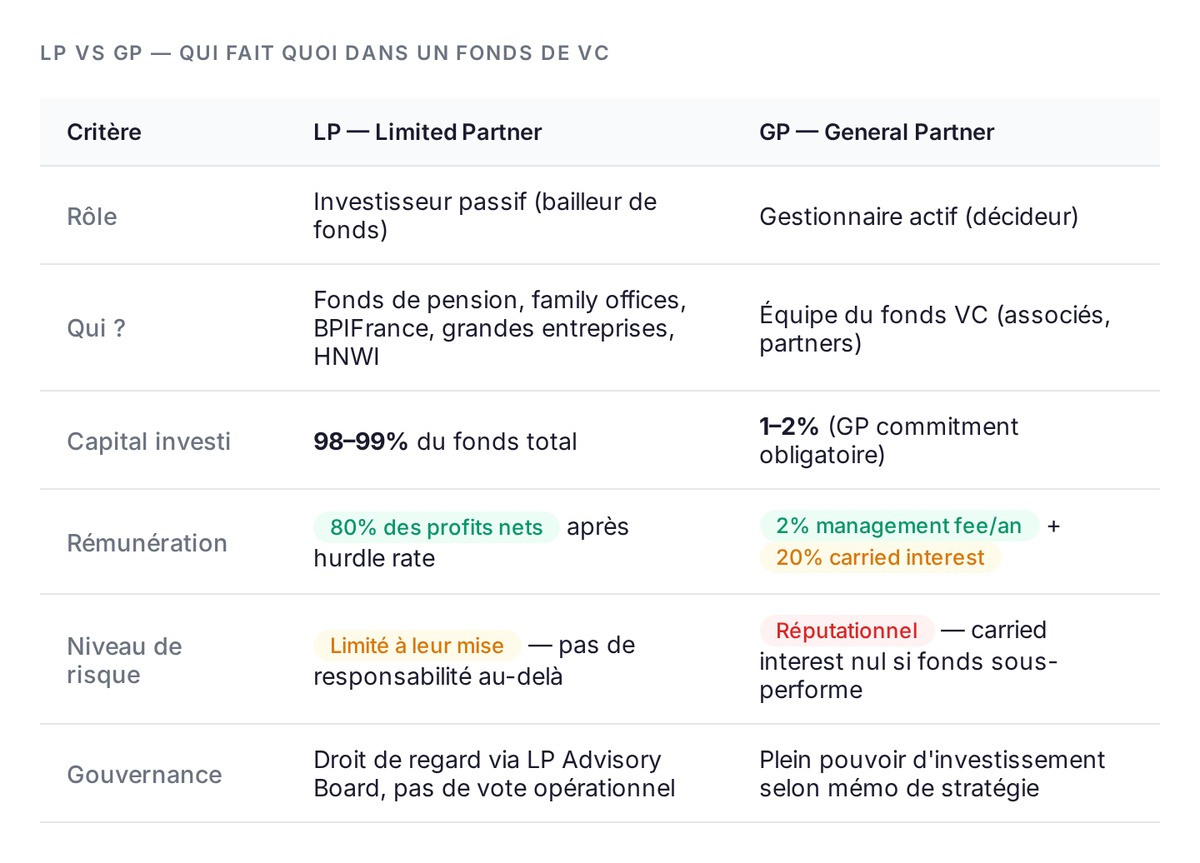
Les LP sont les apporteurs de capital. Ce sont principalement des investisseurs institutionnels : fonds de pension, compagnies d'assurance, fondations universitaires, family offices, fonds souverains, et parfois des corporates. Ils investissent dans le fonds comme dans n'importe quelle classe d'actif, ils apportent le capital, ils attendent les rendements.
Les LP ne participent pas aux décisions d'investissement. Ils ne choisissent pas dans quelles startups le fonds investit. Leur rôle s'arrête au capital et à la supervision des reportings trimestriels. En contrepartie, leur responsabilité est limitée : ils ne peuvent perdre que ce qu'ils ont investi.
Les GP (General Partners), qui gèrent et investissent
Les GP sont l'équipe de gestion du fonds. Ce sont les associés que vous rencontrez en pitch, qui signent les term sheets, qui siègent à vos boards. Ils prennent les décisions d'investissement, gèrent les participations, et organisent les sorties.
En France, les GP co-investissent obligatoirement une part de leur propre capital dans le fonds, au moins 1% du capital total, pour accéder au régime fiscal avantageux du carried interest. L'alignement d'intérêts est structurel : si le fonds performe mal, le GP perd aussi son propre argent.
Venture capitaliste : le métier
Un venture capitaliste, ou capital-risqueur, travaille dans une société de gestion. Il investit l'argent des LP dans des startups et les suit jusqu'à la sortie. L'équipe d'un fonds compte le plus souvent quatre niveaux, avec des intitulés qui varient d'un fonds à l'autre.
- Analyste : il repère les dossiers, prépare les études de marché et passe les premiers appels avec les fondateurs.
- Associate : il mène la due diligence (clients, concurrence, chiffres) et rédige le mémo d'investissement.
- Directeur d'investissement, aussi appelé principal : il pilote les deals de bout en bout, négocie la term sheet et suit plusieurs participations.
- Partner, ou associé : il fait partie du GP. Il vote en comité d'investissement, siège aux boards et lève les fonds suivants auprès des LP.
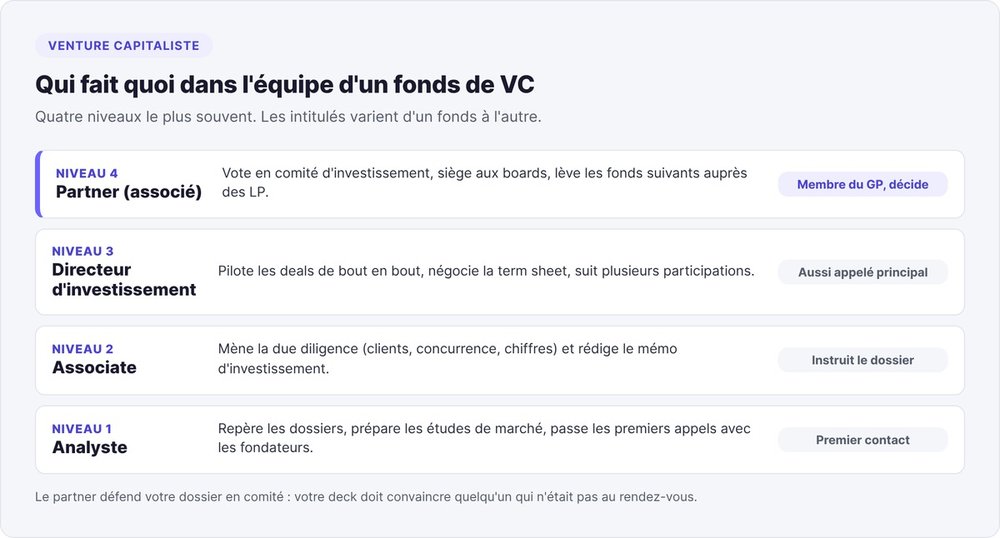
Pour vous, la conséquence est pratique. L'analyste ou l'associate qui vous appelle ne décide pas seul : il doit convaincre un partner, qui défend ensuite votre dossier en comité. Préparez donc un deck lisible par un partner qui n'était pas au rendez-vous. Notre guide pour pitcher un VC en France détaille la préparation de ce rendez-vous.
Le modèle économique d'un fonds : la règle des 2/20
La rémunération d'un fonds VC repose sur deux flux. En règle générale, l'industrie la résume par le « 2/20 ».
Les management fees (2%)
Le GP perçoit environ 2% du capital total du fonds chaque année pour couvrir les frais opérationnels : salaires de l'équipe, loyers, voyages, due diligences, frais juridiques. Sur un fonds de 100 M€, cela représente 2 M€ par an, de quoi faire tourner une petite équipe à Paris.
Le GP perçoit ces frais indépendamment de la performance. Même si toutes les startups du portfolio font faillite, il a touché ses management fees. C'est le revenu de base qui permet à l'équipe de fonctionner sur toute la durée du fonds.
Le carried interest (20%)
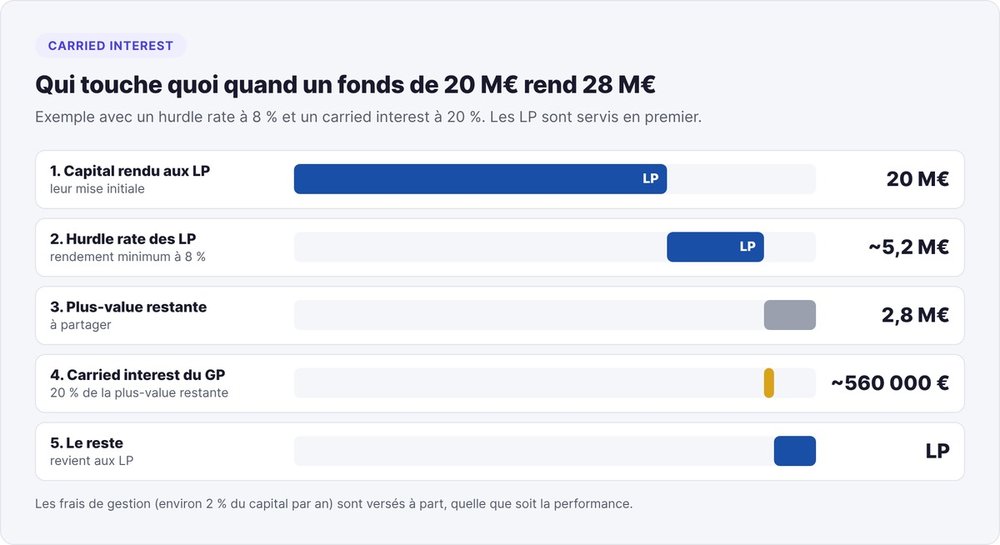
Le carried interest est la part des profits que le GP empoche après que les LP ont récupéré leur mise initiale et un rendement minimum, le hurdle rate, généralement fixé entre 5% et 8% en France. Au-delà de ce seuil, le GP reçoit 20% des gains nets.
Exemple concret : un fonds de 20 M€ réalise 28 M€ à la sortie avec un hurdle rate à 8%. Les LP récupèrent d'abord leur capital (20 M€) et leur hurdle (~5,2 M€). Sur les 2,8 M€ restants, le GP perçoit 20% soit environ 560 000 €. Le reste revient aux LP selon le schéma waterfall.
Conséquence directe pour le fondateur
Avec le carried interest, le GP lit votre dossier autrement. Un VC qui investit 1 M€ dans votre startup ne gagne significativement que si vous faites ×5 minimum. Sur une ligne à 1 M€ qui fait ×3 (sortie à 3 M€), le GP touche environ 400 000 € de carried interest. Sur une ligne qui fait ×10 (sortie à 10 M€), il touche environ 1,8 M€. La différence entre un bon et un mauvais investissement n'est pas linéaire pour le GP. C'est pour ça qu'il filtre autant.
Pourquoi un VC vise le ×10
C'est la logique mathématique la moins bien comprise par les fondateurs qui pitchent pour la première fois.
Un fonds VC investit généralement dans 20 à 30 startups. La réalité statistique des portfolios VC est brutale : une grosse moitié des lignes ne retourne rien ou quasi rien (faillite, acquisition décevante sous le prix d'entrée), une part importante rend une à trois fois le capital investi, et la poignée de lignes qui reste doit couvrir l'intégralité des pertes et générer le rendement cible du fonds pour les LP.
Concrètement : si un fonds a levé 100 M€ avec un objectif de 3× (retourner 300 M€ aux LP), et que la plupart des investissements font au mieux ×2, il suffit d'une ou deux sorties à ×20 ou ×30 pour atteindre l'objectif global. C'est la logique du « power law » en action : une poignée de lignes fait l'essentiel du rendement total d'un fonds. L'étude de Correlation Ventures sur 21 640 financements entre 2004 et 2013 chiffre cette asymétrie : 65 % des opérations rendent moins que le capital investi et moins de 4 % dépassent un multiple de 10.
Pour votre pitch, la conséquence est directe : un VC ne peut pas investir dans une startup qui vise honnêtement 5 M€ de revenus en 5 ans. Ce niveau ne pèse pas sur le rendement d'un fonds de 100 M€, même avec une belle sortie. Il cherche des marchés où une startup peut atteindre 100 M€ de revenus, parce que c'est le seul scénario qui déplace les curseurs du portfolio.
Voilà pourquoi il écarte l'immense majorité des dossiers. Le plus souvent, votre business tient debout : il lui manque le potentiel ×10 qui justifie la prise de risque et l'occupation d'une ligne dans le portfolio.
La vie d'un fonds : du premier closing à la sortie
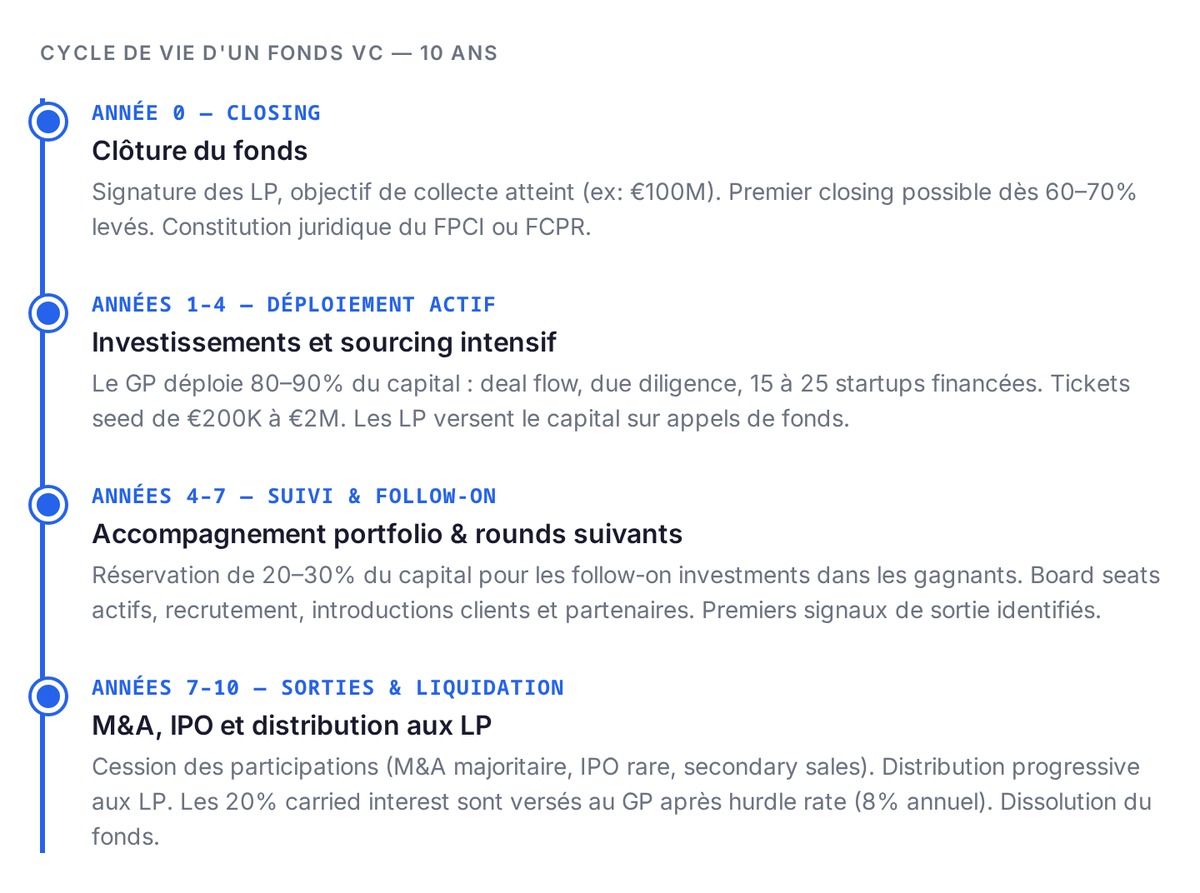
Un fonds VC a une durée de vie définie, généralement 10 ans. Elle se découpe en trois phases, et chacune change vos chances de lever.
La levée du fonds (fundraising et closings)
Avant d'investir, le GP doit lui-même lever de l'argent auprès des LP. Ce processus prend du temps, souvent plus d'un an. Le fonds organise un ou plusieurs closings : à chaque closing, un lot de LP signe et verse son engagement.
Un fonds qui annonce un « first close » à 50 M€ sur une cible de 150 M€ a déjà les moyens d'investir, mais continue sa levée en parallèle. Le « final close » déclenche le démarrage officiel de la période d'investissement. En 2025, 26 mois séparaient en moyenne le premier closing du closing final, pour les fonds de venture et de growth suivis par France Invest.
La phase de déploiement (années 1-4)
Le GP dispose en général de 3 à 4 ans pour déployer le capital. Pendant cette période, il évalue des milliers de dossiers et investit dans 20 à 30 startups. La cadence est élevée : un GP actif enchaîne les rendez-vous fondateurs chaque semaine.
C'est durant cette fenêtre que vous avez le plus de chances d'obtenir un rendez-vous sérieux. Un fonds en phase de déploiement actif a tout intérêt à investir, son temps est compté et ses engagements envers les LP aussi. Pour préparer ce rendez-vous puis la suite du tour, suivez les étapes d'une levée de fonds.
La phase de suivi et de sortie (années 4-10)
Après la période d'investissement, le GP arrête les nouveaux deals (sauf follow-ons dans le portfolio existant) et se concentre sur la croissance et les sorties. C'est la phase la plus longue et la plus silencieuse en apparence : réunions de board régulières, tours de suivi, préparation d'acquisitions ou d'IPOs.
Un fonds en fin de vie (années 8-10) peut paraître moins réactif ou moins enthousiaste pour un nouvel investissement. Ce n'est pas un signal négatif sur votre startup : son attention se concentre sur les sorties en cours plutôt que sur de nouvelles entrées.
Les critères des VC dans un dossier
Un marché adressable large
La taille du marché est le premier filtre. Un VC cherche un marché adressable total (TAM) qui se compte en milliards d'euros en France ou en Europe. Un marché plus petit ne permet pas de construire la startup qui fera ×10, même avec une exécution parfaite. Les petits marchés font de bonnes affaires, mais restent incompatibles avec la logique du portefeuille VC.
Des fondateurs capables d'exécuter
Les VCs investissent autant dans les fondateurs que dans l'idée. Les critères récurrents : complémentarité des compétences dans l'équipe fondatrice, expérience sectorielle ou track record entrepreneurial, capacité à recruter et à convaincre des talents meilleurs qu'eux. Un fondateur solo sans profil technique dans une startup deep-tech est un signal d'alerte plutôt qu'un rejet automatique, mais le point de friction reste réel.
Un potentiel de sortie clair (M&A, IPO)
Le VC a besoin de liquidité : un événement où il peut revendre ses parts avec une plus-value. Les sorties possibles sont les acquisitions (une grande entreprise rachète la startup) ou l'IPO. Un marché sans acquéreurs potentiels identifiables est un frein à l'investissement, même si le business est solide.
Le capital-risque en France : les chiffres 2025
France Invest regroupe la quasi-totalité des équipes de capital-investissement actives en France. Son étude Venture & Growth, publiée le 16 juin 2026, couvre l'année 2025, de l'amorçage aux scale-ups.
- Levées des fonds : 105 fonds de venture et de growth ont levé 6,9 Md€, soit +2 % sur un an. Les investisseurs étrangers ont apporté 36 % de ces capitaux, soit 2,6 Md€.
- Investissements : ces fonds ont investi 6,3 Md€ dans 1 432 entreprises, soit +26 % en montant et +6 % en nombre.
- France : le nombre d'investissements dans des entreprises françaises recule de 5 %.
- Concentration : en venture, 11 fonds ont levé plus de 100 M€, contre 6 en 2024.
- Sorties : les fonds ont cédé 1,3 Md€ au coût historique, pour 369 entreprises.
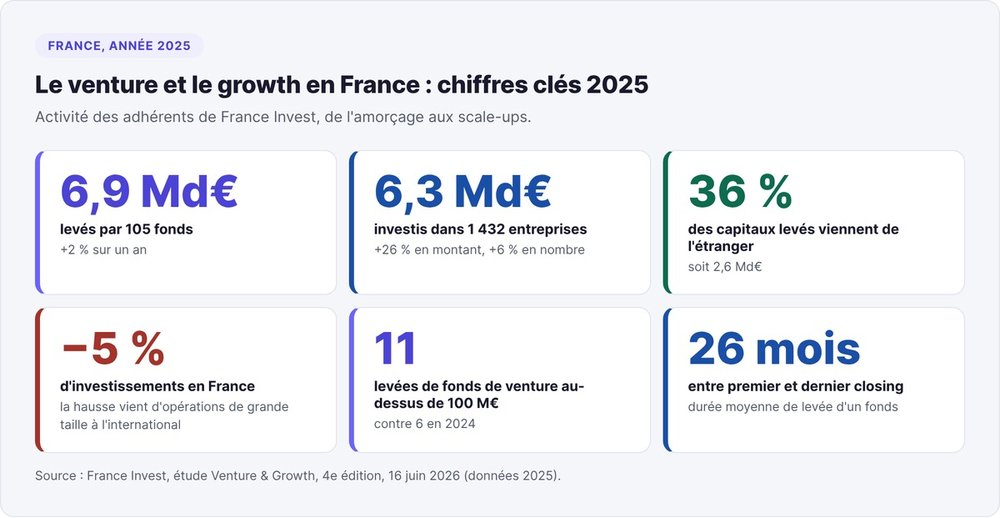
Pour un fondateur, retenez l'écart entre les montants (+26 %) et le nombre d'entreprises financées (+6 %). France Invest attribue la hausse à des opérations de grande taille, réalisées surtout hors de France. Les détails par stade et par secteur sont dans l'étude Venture & Growth 2025 de France Invest.
Les spécificités des fonds de VC en France
La structure FPCI
En France, les fonds de capital investissement prennent le plus souvent la forme de FPCI (Fonds Professionnel de Capital Investissement), réglementés par l'AMF. L'AMF réserve le FPCI aux investisseurs professionnels et aux souscriptions d'au moins 100 000 €. C'est la structure qui permet au GP de bénéficier du régime fiscal favorable du carried interest, sous condition de co-investissement personnel (minimum 1% du capital du fonds) et de durée de détention.
Bpifrance comme co-investisseur systématique
Bpifrance est omniprésent sur les tours Seed et Série A français. Sa politique est d'investir en co-investissement aux côtés de fonds privés, rarement en lead investor. Pour un fondateur, cela signifie deux choses concrètes : si vous avez un fonds privé intéressé, BPI peut compléter le tour facilement et légitimer le dossier. Mais ne cherchez pas à lever uniquement avec BPI, la banque publique ne remplace pas un fonds VC privé qui apporte en plus son réseau, ses introductions, et sa valeur ajoutée opérationnelle.
Les fonds FR à connaître selon votre stade
L'écosystème VC français en 2026 couvre tous les stades. Notre guide des VC à Paris classe 15 fonds par stade et par ticket.
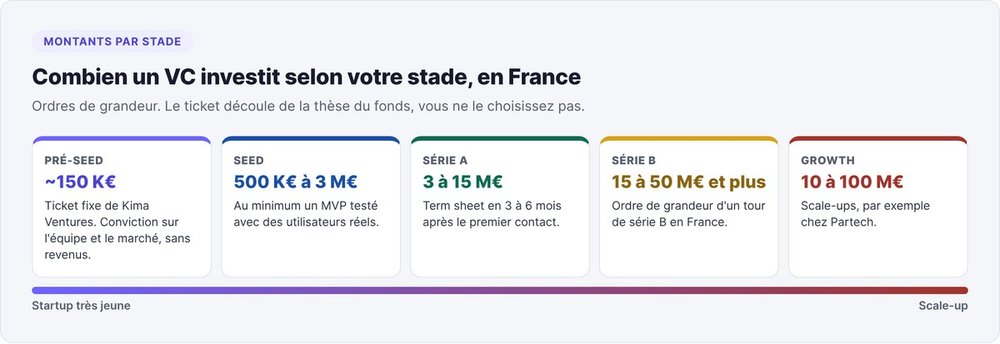
En synthèse :
- Kima Ventures (family office de Xavier Niel) : ticket fixe de 150 K€, une centaine de deals par an. Adapté si vous cherchez un premier investisseur rapide en pré-seed.
- Elaia : focus deep tech B2B, fondé en 2002 (Criteo, Mirakl, Shift Technology).
- Breega : operator-VC (tous les partners sont d'anciens fondateurs), Scaling Squad interne, focus numérique et climat.
Partech couvre le multi-stage, du Seed au pré-IPO, avec 2,7 Mds€ sous gestion et une couverture internationale qui inclut l'Afrique sub-saharienne. Daphni fonctionne sur un modèle communautaire (300+ entrepreneurs en réseau) et pousse fortement la deep tech avec le fonds Blue (260 M€, janvier 2026).
Lever entre 50 000 et 500 000 € avec swanbase
swanbase investit de 50 000 à 500 000 € en seed et en série A, en France et en Europe. Nos six thèses d'investissement et le formulaire de candidature sont sur la page lever des fonds avec swanbase.
FAQ
Que veut dire VC ?
VC signifie venture capital, le capital-risque en français. Le sigle désigne l'activité d'investir dans des startups non cotées, le fonds qui la pratique et la personne qui y travaille.
Où placer son argent dans des fonds de venture capital ?
Un particulier a deux voies. Les FCPI et les FIP acceptent de petits montants et ouvrent droit à une réduction d'impôt sur le revenu, contre un blocage de l'épargne pendant plusieurs années. Les fonds retail de Bpifrance ont ainsi collecté près de 400 M€ auprès de plus de 25 500 particuliers à fin 2025, selon Bpifrance. Les FPCI, la structure de la plupart des fonds de VC, demandent une souscription d'au moins 100 000 €, sauf pour les investisseurs professionnels.
Quelle différence entre un fonds de VC et un Business Angel ?
Un Business Angel investit son propre argent, souvent entre 10 000 € et 200 000 €, en phase très early (pre-seed ou seed). Un fonds VC gère de l'argent pour le compte d'investisseurs institutionnels et investit des montants bien plus importants (de 500 K€ à plusieurs dizaines de millions). Les VCs ont aussi des processus de due diligence plus formalisés, des droits de board plus structurés, et une obligation de rendement envers leurs LP qui oriente leurs critères de sélection. Pour en savoir plus sur les instruments de financement early-stage, notre guide sur le BSA AIR pour startups couvre une alternative aux equity classiques.
Combien investit un VC ?
Cela dépend du stade et du fonds ciblé. Pour un seed en France : typiquement 500 K€ à 3 M€. Pour une Série A : 3 M€ à 15 M€. Pour une Série B : 15 M€ à 50 M€ et plus. Kima Ventures investit des tickets fixes de ~150 K€ en pre-seed. Des fonds growth comme Partech déploient 10 M€ à 100 M€ sur des scale-ups. Le ticket découle de la thèse d'investissement du fonds ; vous ne le choisissez pas librement.
Comment est rémunéré un VC ?
Le GP d'un fonds touche des frais de gestion d'environ 2 % du capital par an, versés quelle que soit la performance. Il touche aussi le carried interest, en général 20 % des plus-values. Ce carried n'arrive qu'après le remboursement des LP et le versement de leur hurdle rate. Les analystes et les associates sont salariés de la société de gestion, payés sur les frais de gestion.
Combien de temps dure un processus de levée avec un VC ?
Entre le premier contact et la signature du term sheet : 4 à 12 semaines pour un seed, 3 à 6 mois pour une Série A. Le closing juridique (signature des actes définitifs et virement des fonds) prend ensuite 4 à 8 semaines supplémentaires. Au total, comptez 3 à 9 mois de bout en bout selon la complexité du dossier et le nombre d'investisseurs impliqués.
À quel moment un fonds de VC peut-il investir dans ma startup ?
Un VC investit quand vous avez prouvé quelque chose : traction (utilisateurs actifs, revenus), product-market fit naissant, ou une technologie défendable avec une équipe crédible. Les fonds seed attendent au minimum un MVP testé avec des utilisateurs réels. En pre-seed, certains fonds (Kima, Daphni, Breega) investissent sur la conviction équipe et marché, sans revenus. Sans le moindre signal marché, le GP aura du mal à défendre le dossier devant ses LP.
Comment approcher un VC ?
Ciblez d'abord les fonds dont la thèse couvre votre stade et votre secteur. Notre liste des VC à Paris donne le ticket et le stade de 15 fonds. Demandez ensuite une introduction à un fondateur de leur portefeuille ou à un business angel qui connaît l'équipe. Envoyez un deck court, avec vos chiffres de traction visibles dès les premières pages. Notre guide pour pitcher un VC en France détaille la suite.