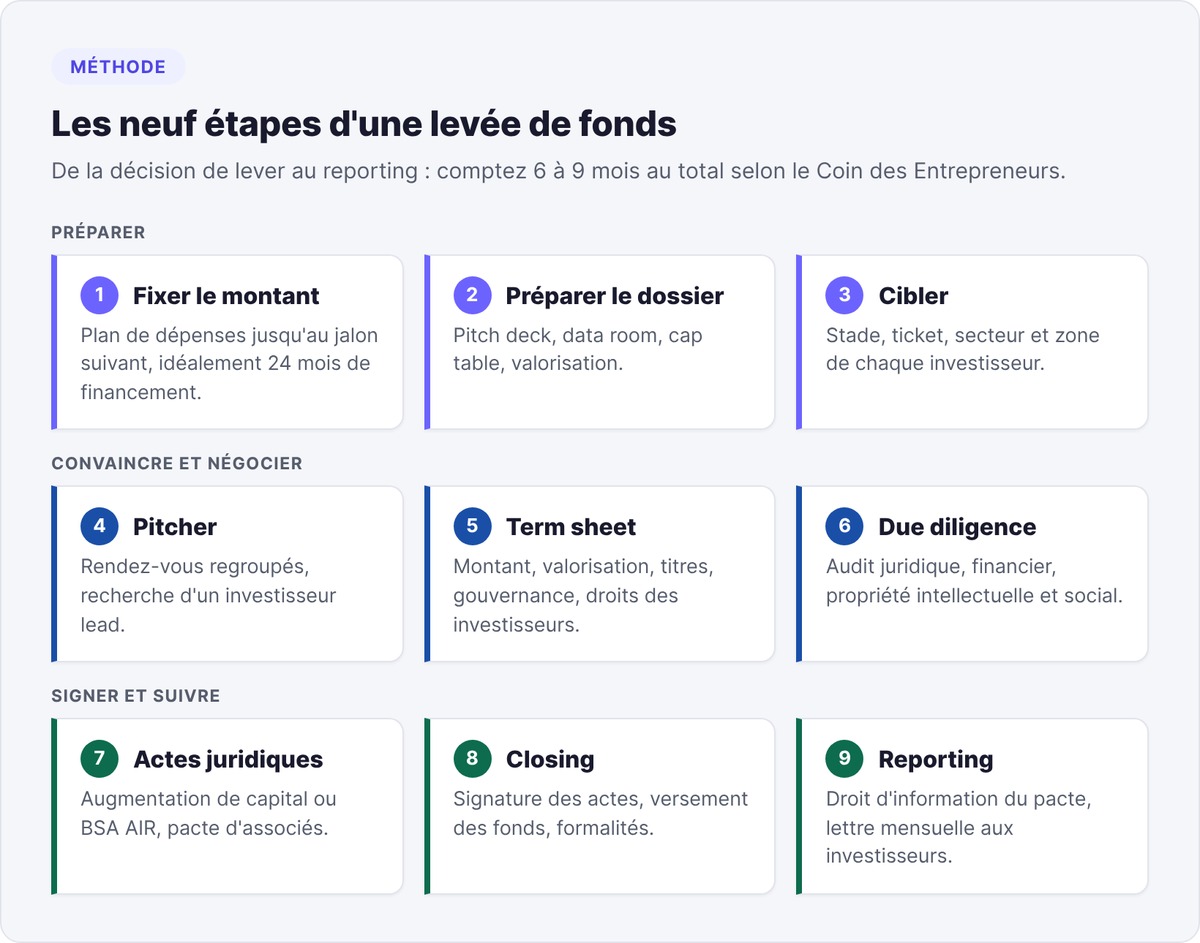
Une levée de fonds, selon Bpifrance Création, « consiste à rechercher des investisseurs ou institutions susceptibles d'investir au capital d'une société, avec des conditions de sortie prédéfinies ». Pour une startup, elle suit neuf étapes : décider du montant, préparer le dossier, cibler les investisseurs, pitcher, signer une term sheet, passer la due diligence, rédiger les actes, signer le closing, puis rendre compte aux nouveaux associés.
Les investisseurs entrent au capital de votre société et reçoivent des titres. Vous recevez des fonds propres et vous cédez une part du capital. Ils espèrent revendre ces titres plus cher à la sortie, par exemple lors d'un rachat.
Le guide du Coin des Entrepreneurs conseille de compter entre 6 et 9 mois pour l'ensemble. Ce guide détaille chaque étape pour une startup française en pré-seed, en seed ou en série A.
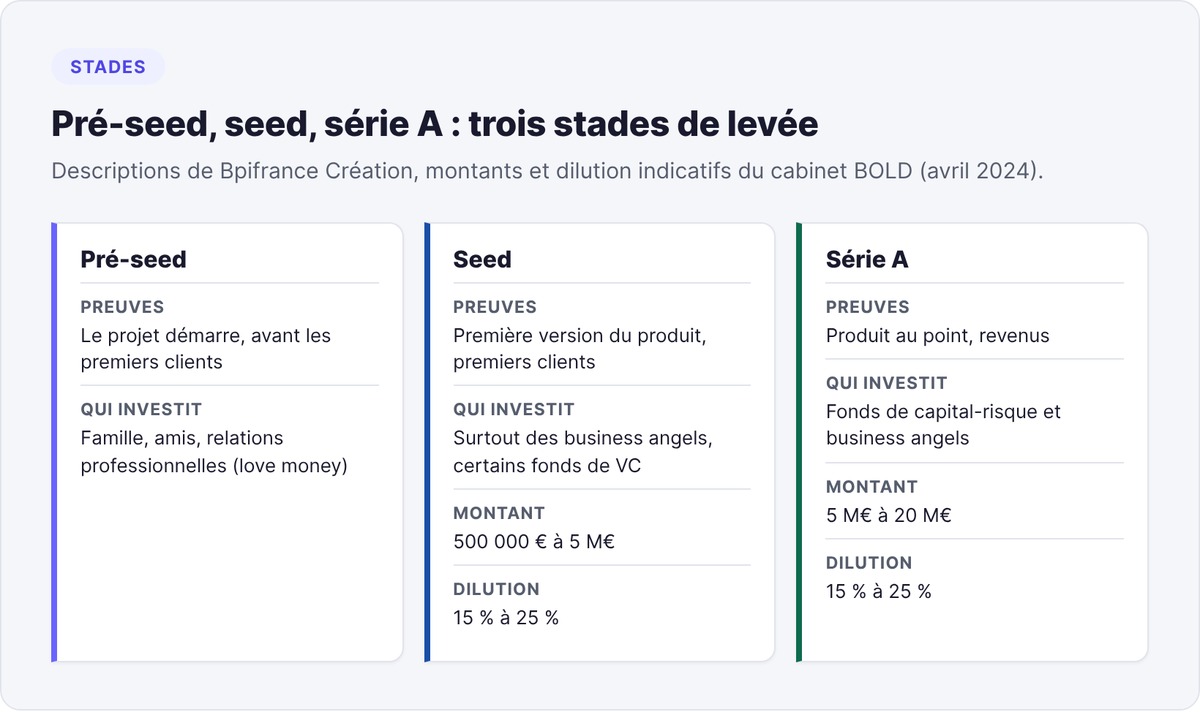
Pré-seed, seed, série A : les stades d'une levée
Le stade de votre startup détermine le type d'investisseur, le montant et le niveau de preuve attendu. Bpifrance Création décrit trois stades dans sa fiche rechercher des investisseurs.
- Pré-seed. Vous financez vos débuts auprès de vos proches : famille, amis, relations professionnelles. Bpifrance parle de « love money ».
- Seed, ou amorçage. Une première version du produit existe et vous avez trouvé vos premiers clients. Les business angels investissent surtout à ce stade, avec certains fonds de capital-risque.
- Série A. L'entreprise fonctionne, le produit est au point et dégage des revenus. Les fonds de capital-risque y investissent aux côtés de business angels.
Le cabinet BOLD donne des ordres de grandeur dans sa timeline des levées de fonds, publiée en avril 2024 : un tour de seed réunit en général de 500 000 € à 5 millions d'euros, une série A de 5 à 20 millions d'euros. Dans les deux cas, BOLD estime la dilution des fondateurs entre 15 % et 25 % par tour.
Étape 1 : décider de lever et fixer le montant
Une levée coûte des mois de travail aux fondateurs et une part du capital. Levez quand un apport en fonds propres vous permet d'atteindre un jalon que vos revenus seuls ne financent pas : le recrutement d'un directeur commercial, un lancement commercial, une certification.
Calculer le montant à lever
Partez de votre plan de dépenses jusqu'au jalon suivant, mois par mois : salaires, produit, acquisition de clients. Le Coin des Entrepreneurs recommande de chercher un financement couvrant idéalement 24 mois. Ajoutez une marge pour les retards, car une levée suivante prend elle aussi plusieurs mois.
Choisir le bon moment
Commencez tant qu'il vous reste de la trésorerie. Un fondateur qui lance sa levée avec quelques mois de trésorerie négocie en position de faiblesse, car l'investisseur connaît sa date limite.
Étape 2 : préparer le dossier
La préparation est la phase la plus longue. BOLD estime à 3 à 6 mois la période de préparation qui précède les premières offres d'investisseurs.
Le pitch deck
Le deck présente le problème, la solution, le marché, la traction, l'équipe, le montant demandé et l'usage des fonds. Vous en préparez deux versions : une version lecture, envoyée par email, et une version présentation pour les rendez-vous. Notre guide pour réussir votre pitch deck détaille chaque slide.
La data room
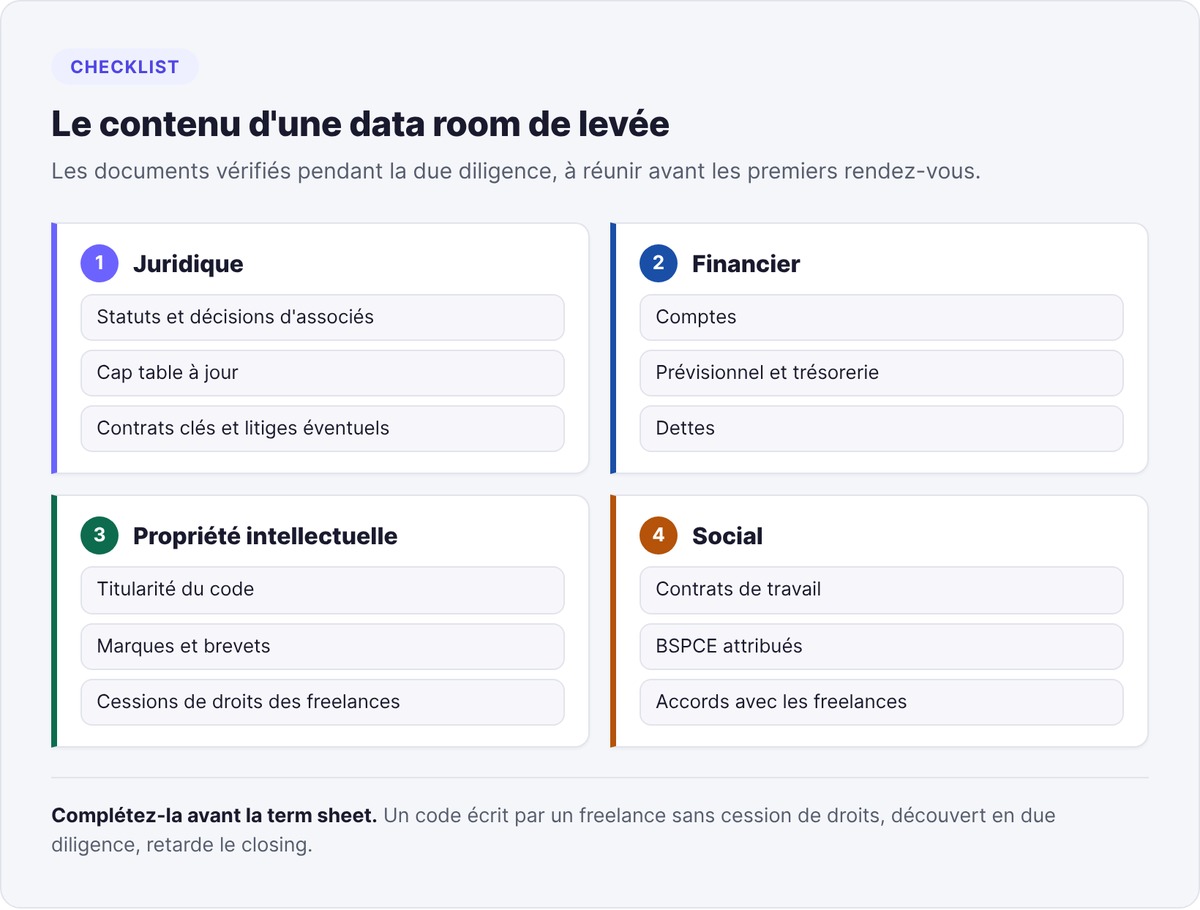
La data room regroupe en ligne les documents que les investisseurs consulteront pendant la due diligence. Montez-la avant les premiers rendez-vous : vous gagnez des semaines à l'étape 6.
La cap table
La cap table liste vos associés, leurs titres et leur part du capital, en version actuelle et en version diluée. Un investisseur la lit avant de proposer un prix. Corrigez-la avant de lancer la levée : notre guide de la cap table montre un exemple chiffré de la création à la seed.
La valorisation
La valorisation pré-money correspond à la valeur de votre société avant l'apport. La post-money ajoute le montant levé. Le pourcentage cédé se calcule ainsi : montant levé divisé par valorisation post-money. Avec 1 million d'euros levé sur une pré-money de 4 millions, la post-money atteint 5 millions et les investisseurs détiennent 20 %.
En pré-seed et en seed, la valorisation se négocie surtout à partir de la dilution acceptable pour les fondateurs et du montant nécessaire. Les méthodes par multiples de revenus prennent le relais quand l'entreprise facture.
Étape 3 : cibler les investisseurs
Une liste courte et ciblée obtient plus de rendez-vous qu'un envoi massif. Pour chaque investisseur, vérifiez quatre critères : le stade, le ticket, le secteur et la zone géographique. Lisez aussi son portefeuille pour repérer un concurrent déjà financé.
Business angels ou fonds de VC
Les business angels investissent leur propre argent, décident vite et prennent des tickets plus petits. Les fonds de VC gèrent l'argent de souscripteurs et suivent un processus d'investissement en comité. Notre comparatif VC ou business angel détaille les écarts de ticket et de gouvernance.
Pour construire votre liste, consultez nos guides pour trouver des business angels et notre sélection des meilleurs VC en France.
Le premier contact
Une introduction par un fondateur du portefeuille ou un investisseur commun reste le canal le plus efficace. Sans introduction possible, écrivez un email court avec votre traction en première ligne : notre guide du cold email aux VC donne une structure et des exemples.
Étape 4 : pitcher et mener les rendez-vous
Le premier appel réunit en général un chargé d'affaires ou un associé du fonds. Si le dossier l'intéresse, le fonds organise d'autres rendez-vous, puis une présentation devant l'ensemble des associés.
Regroupez vos rendez-vous sur quelques semaines. Deux fonds intéressés en même temps vous donnent un levier de négociation sur la valorisation et les clauses. Notre guide pour pitcher devant un VC en France liste les questions à préparer.
Un premier investisseur engagé facilite la suite. Au pré-seed et au seed, obtenez l'engagement d'un « lead », l'investisseur qui fixe les conditions du tour et que les autres suivent.
Étape 5 : négocier la term sheet
La term sheet, ou lettre d'intention, résume les conditions de l'investissement : montant, valorisation, type de titres, gouvernance, droits des investisseurs. Elle engage peu juridiquement, sauf ses clauses d'exclusivité et de confidentialité. Les avocats la reprennent ensuite dans tous les actes.
Négociez les clauses qui pèsent à la sortie : préférence de liquidation, anti-dilution, vesting des fondateurs, droits de veto. Notre guide de la term sheet en France détaille chaque clause et les points à défendre.
Étape 6 : la due diligence
Après la signature de la term sheet, l'investisseur vérifie les informations de votre dossier. Il confie en général cet audit à un avocat et, pour les comptes, à un expert-comptable.
La due diligence couvre en général quatre volets :
- Juridique : statuts, décisions d'associés, cap table, contrats clés, litiges.
- Financier : comptes, prévisionnel, trésorerie, dettes.
- Propriété intellectuelle : titularité du code, des marques et des brevets.
- Social : contrats de travail, BSPCE attribués, accords avec les freelances.
Une data room complète et à jour raccourcit cette étape. Un point découvert tard, comme un code écrit par un freelance sans cession de droits, retarde le closing ou fait baisser le prix.
Étape 7 : la documentation juridique
Les avocats des deux parties traduisent la term sheet en actes. Le contenu dépend de la forme de la levée.
Augmentation de capital ou BSA AIR
Dans une augmentation de capital, la société émet de nouvelles actions à un prix fixé. Les associés votent l'opération en assemblée, les investisseurs signent leur bulletin de souscription et versent les fonds.
Le BSA AIR, pour « accord d'investissement rapide », repousse la valorisation. L'investisseur verse les fonds tout de suite et reçoit un bon qui se convertit en actions lors du prochain tour valorisé, avec une décote ou un plafond de valorisation. Les startups y recourent surtout en pré-seed ou entre deux tours. Notre guide complet du BSA AIR explique son mécanisme.
Le pacte d'associés
Le pacte d'associés organise les relations entre fondateurs et investisseurs : gouvernance, droit d'information, clauses de sortie conjointe ou forcée, préemption. Il complète les statuts et reste confidentiel. Notre guide du pacte d'associés détaille ses clauses principales.
Faites relire ces documents par votre avocat : les exemples de ce guide décrivent les pratiques courantes et ne remplacent pas un conseil adapté à votre situation.
Étape 8 : le closing
Le closing correspond à la signature de l'ensemble des actes et au versement des fonds. Les investisseurs virent leur souscription, la banque ou le notaire établit le certificat du dépositaire, puis le président constate la réalisation de l'augmentation de capital.
Après le closing, vous mettez à jour les statuts et le registre des mouvements de titres, puis vous déclarez la modification au guichet unique des formalités d'entreprises.
Étape 9 : après le closing, le reporting
Vos nouveaux associés attendent des nouvelles régulières. Le pacte fixe souvent leur droit d'information : comptes annuels, budget, tableau de bord.
Au-delà de ces obligations, une lettre mensuelle courte entretient la relation et prépare le tour suivant, car vos investisseurs actuels peuvent y participer. Notre guide de la lettre mensuelle aux investisseurs propose un modèle.
Les différentes formes de levée de fonds
Une startup française dispose de plusieurs sources de financement en fonds propres ou quasi-fonds propres.
| Forme | Qui apporte les fonds | Titres ou contrepartie | Stade typique |
|---|---|---|---|
| Business angels | Particuliers, souvent anciens entrepreneurs | Actions ou BSA AIR | Pré-seed, seed |
| Fonds de VC | Sociétés de gestion, pour le compte de souscripteurs | Actions, souvent de préférence | Seed, série A et au-delà |
| BSA AIR | Business angels ou fonds | Bons convertis au tour suivant | Pré-seed, entre deux tours |
| Crowdfunding en capital | Particuliers via une plateforme agréée | Actions ou obligations | Seed, développement |
| Prêt d'honneur | Réseaux d'accompagnement | Prêt personnel sans intérêt au fondateur | Création, pré-seed |
Le prêt d'honneur finance le fondateur, qui l'apporte ensuite à sa société. Il renforce les fonds propres sans dilution et facilite l'obtention d'un prêt bancaire. Les plateformes de crowdfunding, elles, relèvent du règlement européen (UE) 2020/1503, applicable depuis le 10 novembre 2021 selon l'AMF, qui accorde leur agrément en France.
Combien de temps dure une levée de fonds
Le Coin des Entrepreneurs indique une durée de 6 à 9 mois, de la décision au versement des fonds. BOLD situe la préparation à 3 à 6 mois avant les premières offres. Viennent ensuite la négociation de la term sheet, la due diligence et la rédaction des actes.
Deux facteurs allongent le calendrier : un dossier incomplet au moment de la due diligence et un tour sans investisseur lead. Un BSA AIR avec des business angels déjà convaincus se signe en général plus vite qu'une augmentation de capital avec un fonds.
Les inconvénients d'une levée de fonds
En levant, vous obtenez des moyens et des associés utiles. Mesurez aussi les coûts avant de vous lancer.
- La dilution. Chaque tour réduit la part des fondateurs. Avec deux ou trois tours, les fondateurs peuvent passer sous la majorité.
- Le temps des fondateurs. Pendant plusieurs mois, un fondateur consacre une grande partie de sa semaine aux investisseurs au lieu des clients.
- Les engagements. Le pacte donne aux investisseurs des droits de veto sur certaines décisions et des préférences à la sortie.
- La pression de croissance. Un fonds de VC attend une sortie à un multiple élevé. Une entreprise rentable à croissance modérée correspond mal à ce modèle.
Si votre projet peut croître avec ses revenus, un prêt bancaire ou un prêt d'honneur, vous gardez votre capital. La levée devient pertinente quand la vitesse compte plus que la part détenue.
Vous préparez une seed ou une série A en France ou en Europe ? swanbase investit de 100 000 € à 500 000 € par startup : présentez-nous votre startup.
FAQ
Quelles sont les étapes d'une levée de fonds ?
Une levée de fonds suit neuf étapes : fixer le montant, préparer le dossier (deck, data room, cap table, valorisation), cibler les investisseurs, pitcher, négocier la term sheet, passer la due diligence, rédiger les actes juridiques, signer le closing, puis assurer le reporting auprès des nouveaux associés.
Quelles sont les différentes formes de levée de fonds ?
Une startup peut lever auprès de business angels, de fonds de VC, via un BSA AIR converti au tour suivant, par crowdfunding en capital sur une plateforme agréée par l'AMF, ou compléter ses fonds propres avec un prêt d'honneur sans intérêt accordé au fondateur.
Combien de temps dure une levée de fonds ?
Comptez 6 à 9 mois entre la décision de lever et le versement des fonds, selon le Coin des Entrepreneurs. La préparation du dossier en occupe 3 à 6 selon le cabinet BOLD, avant la term sheet, la due diligence et la rédaction des actes.
Quels sont les inconvénients d'une levée de fonds ?
La levée dilue les fondateurs, occupe une grande partie de leur temps pendant plusieurs mois, donne aux investisseurs des droits de veto et des préférences à la sortie, et impose un objectif de croissance rapide compatible avec une revente à un multiple élevé.
Quelle différence entre seed et série A ?
En seed, la startup a une première version du produit et ses premiers clients ; les business angels y investissent surtout. En série A, le produit est au point et génère des revenus ; les fonds de capital-risque y participent. BOLD situe le seed entre 500 000 € et 5 millions d'euros, la série A entre 5 et 20 millions.