Un BSPCE (bon de souscription de parts de créateur d'entreprise) donne à un salarié ou à un dirigeant le droit d'acheter des actions de sa société à un prix fixé le jour de l'attribution. Le bénéficiaire gagne la différence entre ce prix et la valeur de l'action le jour où il exerce ses bons, puis le jour où il revend ses actions.
L'article 163 bis G du Code général des impôts encadre le dispositif. Sa version en vigueur depuis le 21 février 2026 intègre deux réformes successives : la loi de finances pour 2025 a séparé l'imposition du gain d'exercice et celle de la plus-value, et la loi de finances pour 2026 a assoupli les conditions d'émission.
Ce guide s'adresse au fondateur qui veut attribuer des BSPCE à ses premiers salariés ou à un CTO. Il décrit le droit en vigueur au 26 septembre 2026. Pour votre situation précise, un avocat en droit des sociétés ou un expert-comptable reste l'interlocuteur à consulter.
BSPCE : définition et fonctionnement
Le législateur a créé les BSPCE pour que les jeunes sociétés puissent associer leurs équipes au capital. Une startup qui paie des salaires inférieurs au marché compense avec une part de la valeur future.
Un droit d'acheter des actions à prix fixe
Le BSPCE ne donne aucune action le jour de l'attribution. Il donne une option : acheter plus tard un nombre d'actions défini, au prix fixé ce jour-là. Si la valeur de l'action monte, le bénéficiaire achète en dessous de la valeur. Si elle baisse sous le prix d'exercice, il n'exerce pas ses bons et ne perd rien.
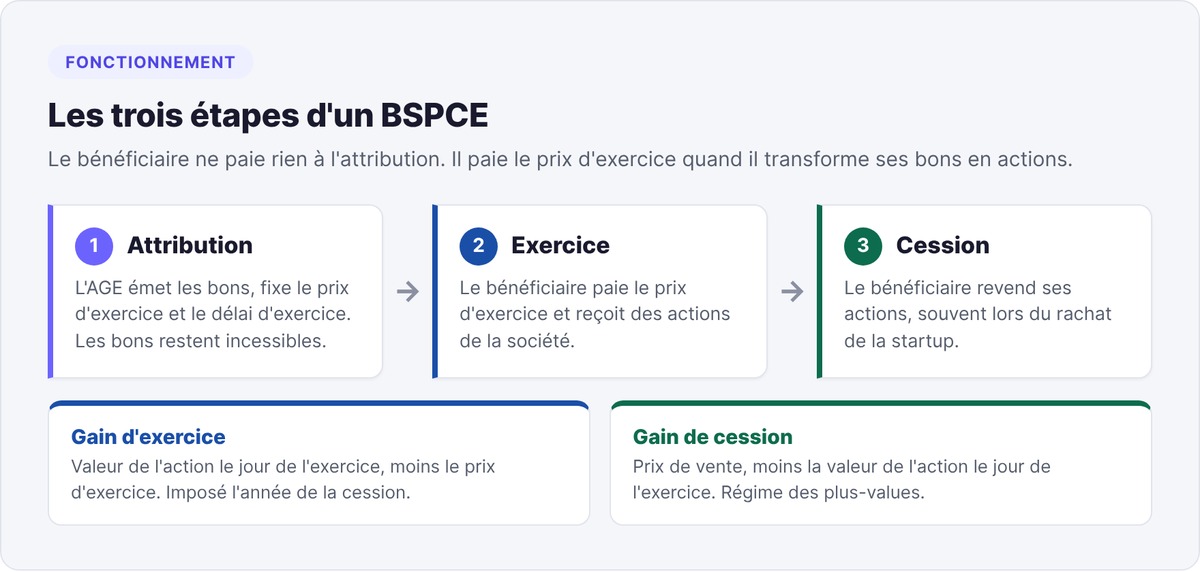
Le bénéficiaire ne paie rien à l'attribution. Il paie le prix d'exercice le jour où il transforme ses bons en actions.
Trois étapes : attribution, exercice, cession
La vie d'un BSPCE suit trois dates.
- L'attribution. L'assemblée générale extraordinaire (AGE) émet les bons, fixe le prix d'exercice et le délai pendant lequel les bénéficiaires peuvent les exercer.
- L'exercice. Le bénéficiaire paie le prix d'exercice et reçoit des actions. La différence entre la valeur de l'action ce jour-là et le prix payé forme le gain d'exercice.
- La cession. Le bénéficiaire revend ses actions, souvent lors du rachat de la startup. La différence entre le prix de vente et la valeur au jour de l'exercice forme le gain de cession.
Des bons incessibles
Selon Bpifrance Création, les BSPCE sont incessibles. Le bénéficiaire ne peut ni les vendre ni les donner : il les exerce lui-même ou les laisse expirer. Seules les actions obtenues à l'exercice se revendent.
Les conditions pour émettre des BSPCE
Toutes les sociétés ne peuvent pas émettre de BSPCE. Le II de l'article 163 bis G pose des conditions cumulatives, et la loi de finances pour 2026 en a assoupli une.
Les conditions de la société émettrice
Votre société doit remplir les six conditions suivantes à la date d'attribution :
- Une société par actions. Bpifrance Création cite la SA, la SAS, la SCA et la SE. Une SARL doit d'abord se transformer.
- L'impôt sur les sociétés. La société relève de l'IS en France. Depuis le 1er janvier 2020, une société de l'Union européenne soumise à un impôt équivalent peut aussi émettre des BSPCE, selon Bpifrance Création.
- Moins de quinze ans d'immatriculation.
- Aucune cotation, ou une capitalisation boursière inférieure à 150 millions d'euros.
- Au moins 15 % du capital détenu par des personnes physiques, directement et de manière continue, ou par des sociétés elles-mêmes détenues à 75 % au moins par des personnes physiques. Le seuil était de 25 % avant la loi de finances pour 2026, selon Gide.
- Une activité nouvelle. La société ne doit pas naître d'une concentration, d'une restructuration, d'une extension ou d'une reprise d'activités préexistantes, sauf exceptions prévues par le texte.
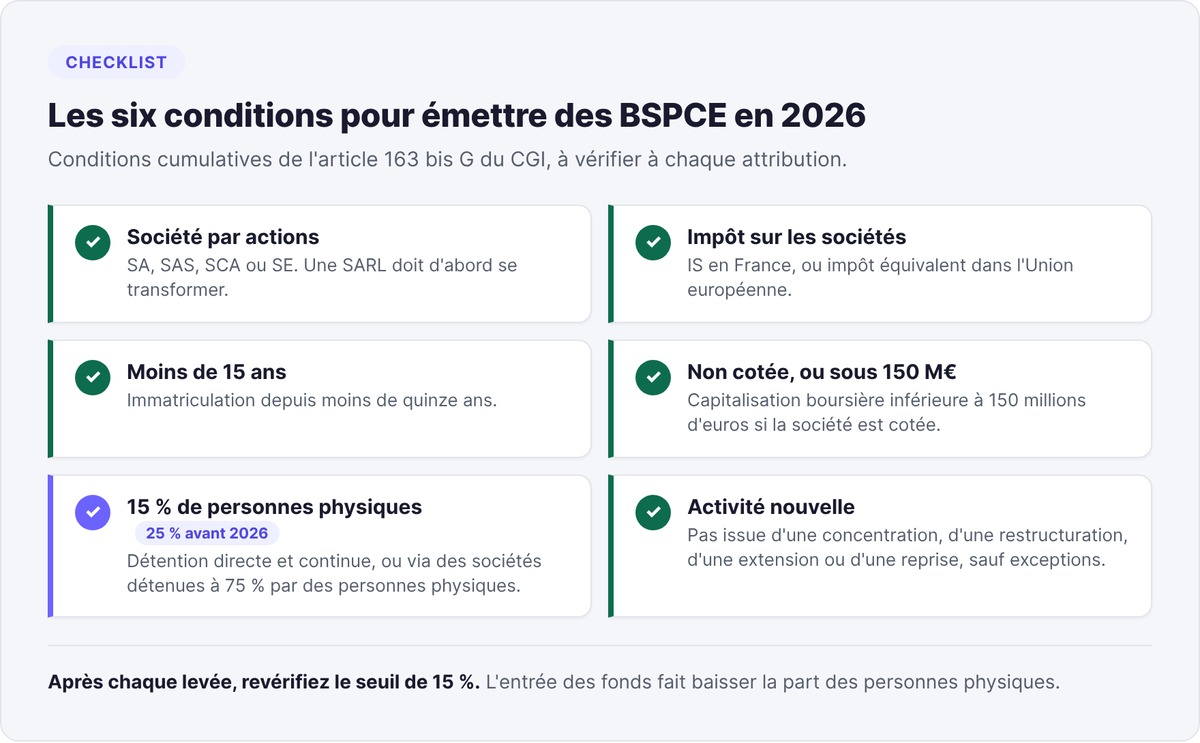
La condition des 15 % compte après chaque levée. Quand des fonds entrent au capital, la part des personnes physiques baisse. Le passage de 25 % à 15 % permet à davantage de startups de garder l'accès aux BSPCE après plusieurs tours, souligne Gide. Suivez ce ratio dans votre cap table avant chaque nouvelle attribution.
Les bénéficiaires
La société peut attribuer des BSPCE à :
- ses salariés ;
- ses dirigeants soumis au régime fiscal des salariés, comme le président de SAS rémunéré ;
- les membres de son conseil d'administration, de son conseil de surveillance ou d'un organe équivalent ;
- les salariés et dirigeants de ses filiales détenues à 75 % au moins, et depuis la loi de finances pour 2026, de ses sous-filiales lorsque le produit des participations successives atteint 75 %.
Un consultant, un freelance ou un advisor sans contrat de travail ni mandat social reste hors du dispositif. Pour eux, les startups utilisent en général des BSA, décrits plus bas.
La décision en assemblée générale extraordinaire
Les associés votent l'émission en AGE. L'assemblée fixe le prix d'exercice et le délai d'exercice des bons. Le III de l'article 163 bis G lui permet de déléguer au conseil d'administration, ou à l'organe équivalent de votre SAS, le choix de la liste des bénéficiaires. Dans la pratique, l'AGE vote une enveloppe, puis l'organe délégué attribue les bons au fil des recrutements.
Le prix d'exercice des BSPCE
Le prix d'exercice détermine tout le gain du bénéficiaire. Plus il reste bas par rapport à la valeur future, plus les bons valent cher.
La règle générale
L'AGE fixe le prix le jour de l'attribution. Selon Bpifrance Création, ce prix doit refléter la valeur réelle de l'action à cette date. Pour une startup non cotée, cette valeur se discute : un expert-comptable ou un cabinet d'évaluation documente en général la méthode retenue.
Après une levée de fonds
Si la société a réalisé une augmentation de capital dans les six mois qui précèdent l'attribution, le prix d'exercice doit être au moins égal au prix d'émission des actions de cette augmentation. La loi autorise une décote correspondant à la perte de valeur économique du titre depuis cette émission.
Concrètement, une startup qui vient de lever à 10 € par action ne peut pas fixer le prix d'exercice de ses BSPCE à 2 € le mois suivant, sauf à justifier la décote. Les investisseurs détiennent souvent des actions de préférence, avec des droits que les actions ordinaires des salariés n'ont pas. Ces écarts de droits font partie des arguments d'une décote, à faire chiffrer par un évaluateur.
Vesting et cliff des BSPCE
L'article 163 bis G ne parle pas de vesting. Le calendrier d'acquisition des droits figure dans le règlement du plan que vous faites adopter avec l'émission.
Le vesting étale le droit d'exercer les bons sur plusieurs années. Le cliff fixe une première période pendant laquelle le bénéficiaire n'acquiert aucun droit. Dans son guide Rewarding Talent, Index Ventures décrit le schéma le plus courant : quatre ans de vesting avec un an de cliff. Un salarié qui part au bout de huit mois ne garde alors aucun bon. Après douze mois, il acquiert un quart de ses bons, puis le reste par fractions régulières.
Le règlement prévoit aussi le sort des bons au départ du salarié : délai pour exercer les bons acquis, perte des bons non acquis, cas de licenciement ou de démission. Testez plusieurs scénarios de départ dans notre simulateur de vesting avant de rédiger l'offre.
Pour un CTO cofondateur, le vesting porte en général sur ses actions via le pacte d'associés. Notre guide pour trouver un cofondateur détaille ce mécanisme et les clauses de good leaver et bad leaver.
La fiscalité des BSPCE en 2026
Depuis la loi de finances pour 2025, la fiscalité distingue deux gains. Ce régime s'applique aux titres souscrits à compter du 1er janvier 2025, quelle que soit la date d'attribution des bons.
Le gain d'exercice
Le gain d'exercice correspond à la valeur de l'action le jour de l'exercice, moins le prix d'exercice payé. Le fisc le range parmi les avantages salariaux et l'impose l'année où le bénéficiaire cède ses actions, selon le I de l'article 163 bis G. Exercer ses bons ne déclenche donc aucun impôt tant que le bénéficiaire garde ses actions.
Le taux dépend de l'ancienneté du bénéficiaire dans la société à la date de cession :
- Trois ans ou plus d'activité : taux forfaitaire de 12,8 %, ou sur option le barème de l'impôt sur le revenu applicable aux salaires.
- Moins de trois ans : taux de 30 %, sans option pour le barème.
Des prélèvements sociaux s'ajoutent à cet impôt. Depuis la loi de finances pour 2026, les périodes passées dans une filiale ou une sous-filiale éligible comptent dans le calcul des trois ans, selon Gide.
Le gain de cession
Le gain de cession correspond au prix de vente des actions, moins leur valeur au jour de l'exercice. Il suit le régime des plus-values de valeurs mobilières de l'article 150-0 A du CGI, sans condition d'ancienneté. Selon Bpifrance Création, ce gain supporte le prélèvement forfaitaire unique de 12,8 %, ou sur option le barème progressif, plus 18,6 % de prélèvements sociaux.
Comment déclarer les BSPCE
La société remet au bénéficiaire un état individuel qui récapitule ses bons, selon Bpifrance Création. Le bénéficiaire reporte ensuite ses gains sur la déclaration complémentaire 2042 C. La brochure 2042 C de 2026 prévoit pour les BSPCE exercés à compter du 1er janvier 2025 :
- la case 3PC pour un gain d'exercice taxable à 12,8 % (activité depuis au moins trois ans) ;
- la case 3PE pour un gain d'exercice taxable à 30 % (activité depuis moins de trois ans) ;
- la case 1AY (1BY pour le second déclarant) si le bénéficiaire de plus de trois ans opte pour l'imposition en salaires.
Le gain de cession se déclare avec les plus-values mobilières. Les numéros de cases changent d'une année à l'autre : vérifiez la brochure de l'année de votre cession.
Exemple chiffré de BSPCE
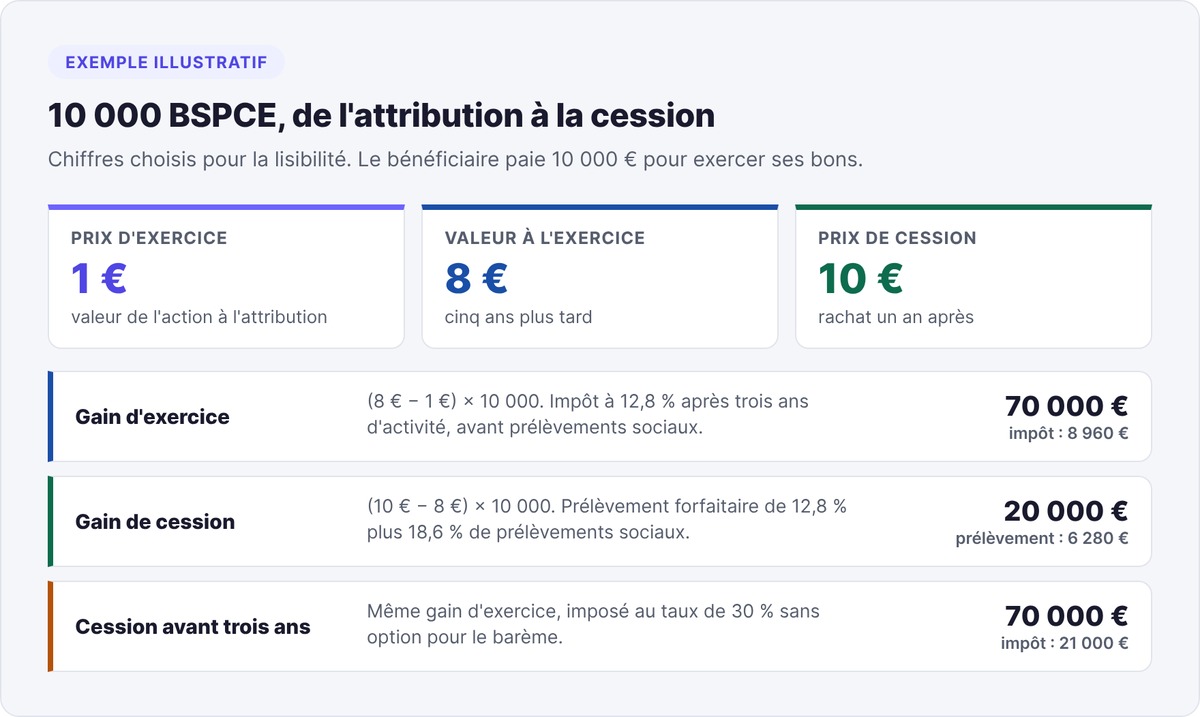
Le calcul suivant est illustratif, avec des chiffres choisis pour la lisibilité. Il ne décrit aucun cas réel et ne remplace pas une simulation par un expert-comptable.
Votre startup attribue 10 000 BSPCE à son premier développeur, avec un prix d'exercice de 1 € par action, égal à la valeur de l'action ce jour-là. Cinq ans plus tard, l'action vaut 8 €. Le développeur exerce ses bons et paie 10 000 €. Un an après, un acquéreur rachète la startup à 10 € par action.
- Gain d'exercice : (8 € − 1 €) × 10 000 = 70 000 €. Avec plus de trois ans d'ancienneté, l'impôt au taux de 12,8 % atteint 8 960 €, avant prélèvements sociaux.
- Gain de cession : (10 € − 8 €) × 10 000 = 20 000 €. Au prélèvement forfaitaire de 12,8 % plus 18,6 % de prélèvements sociaux, le prélèvement atteint 6 280 €.
Avec le même gain d'exercice et une cession avant trois ans d'activité, le taux de 30 % aurait porté cet impôt à 21 000 €.
Dans beaucoup de rachats, le bénéficiaire exerce ses bons et vend ses actions le même jour. La valeur à l'exercice égale alors le prix de vente, et tout le gain relève du gain d'exercice. Le bénéficiaire avance aussi le prix d'exercice le jour de l'opération. Notre simulateur BSPCE vous aide à montrer ces montants à une recrue.
BSPCE, BSA, AGA ou stock-options
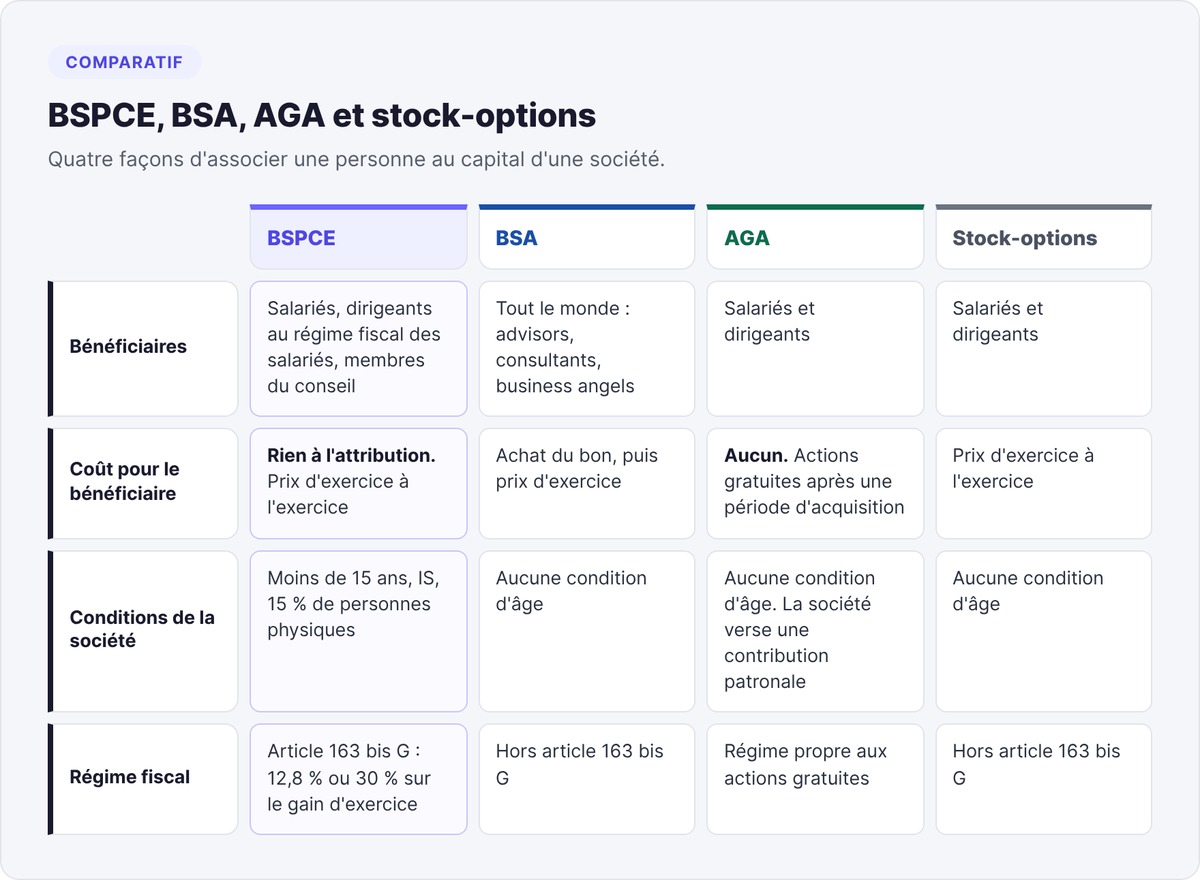
Quatre outils permettent d'associer une personne au capital. Ils diffèrent par les bénéficiaires, le coût d'entrée et le régime fiscal.
- Les BSPCE visent les salariés, les dirigeants au régime fiscal des salariés et les membres du conseil. Le bénéficiaire ne paie rien à l'attribution et profite du régime de l'article 163 bis G. Seules les sociétés éligibles peuvent en émettre.
- Les BSA (bons de souscription d'actions) s'adressent à tout le monde : advisors, consultants, business angels. Le bénéficiaire achète en général le bon à sa valeur, puis paie le prix d'exercice. Le régime de l'article 163 bis G ne s'applique pas. À ne pas confondre avec le BSA Air, un outil de financement qui convertit l'argent d'un investisseur en actions lors de la levée suivante.
- Les AGA (actions gratuites attribuées) donnent des actions sans prix d'exercice, après une période d'acquisition. Le salarié n'avance rien, et la société verse une contribution patronale.
- Les stock-options fonctionnent comme les BSPCE, avec un prix d'exercice, mais sans les conditions d'âge de la société ni le régime fiscal de l'article 163 bis G. Une société inéligible aux BSPCE peut y recourir.
Le BSA complète le BSPCE pour les personnes extérieures à l'équipe salariée.
Avantages et inconvénients des BSPCE
Les avantages
- Aucun coût à l'attribution pour le bénéficiaire, et un prix d'exercice figé qui lui fait profiter de toute la hausse de valeur.
- Un taux de 12,8 % sur le gain d'exercice après trois ans d'ancienneté.
- Un outil de fidélisation : avec le vesting et le seuil des trois ans, le salarié gagne à rester.
Les inconvénients
- Le taux de 30 % pour un bénéficiaire qui cède avant trois ans d'activité.
- Le prix d'exercice à avancer au moment de l'exercice, parfois plusieurs milliers d'euros.
- Une valeur incertaine : les actions d'une startup non cotée ne se revendent en général qu'à un rachat ou à une introduction en Bourse. Si la valeur ne dépasse jamais le prix d'exercice, les bons ne rapportent rien.
- Une dilution pour les fondateurs et les investisseurs à chaque exercice.
- Un formalisme : AGE, règlement du plan, évaluation du prix, état individuel à remettre aux bénéficiaires.
Les erreurs fréquentes des fondateurs
Fixer le prix d'exercice sous le prix de la dernière levée. Dans les six mois qui suivent une augmentation de capital, un prix inférieur sans décote justifiée expose la société et le bénéficiaire à une remise en cause du régime. Documentez la méthode d'évaluation.
Attendre la levée pour attribuer. Les premiers salariés et le CTO recrutés avant le seed obtiennent un prix d'exercice bas s'ils reçoivent leurs bons avant le tour. Après la levée, le prix suit celui des investisseurs.
Oublier les conditions après plusieurs tours. À chaque levée, vérifiez que les personnes physiques détiennent encore 15 % du capital et que la société a moins de quinze ans. Une société qui perd une condition ne peut plus émettre de BSPCE.
Négliger le pool dans la term sheet. Les fonds demandent souvent de créer ou d'agrandir un pool de BSPCE avant leur entrée, ce qui dilue d'abord les fondateurs. Notre guide des clauses de term sheet détaille cette négociation.
Promettre des BSPCE sans règlement écrit. Une promesse orale de « 1 % du capital » crée un malentendu. Inscrivez le nombre de bons et le prix d'exercice dans la lettre d'attribution, avec le vesting et le sort des bons en cas de départ prévus au règlement du plan.
Attribuer des BSPCE à vos premiers salariés et à votre CTO
Les BSPCE interviennent surtout à deux moments de la vie d'une startup early-stage. Pour vos premières embauches, ils complètent un salaire inférieur au marché et alignent la recrue sur la valeur de long terme. Pour un CTO salarié, recruté après le MVP ou après une levée, ils remplacent la part d'associé réservée à un cofondateur.
Avant d'attribuer, vérifiez l'éligibilité de la société, faites voter l'enveloppe en AGE, fixez un prix d'exercice documenté, puis rédigez un règlement avec vesting et cliff. Faites relire l'ensemble par un avocat en droit des sociétés : une erreur de prix ou de condition coûte cher au bénéficiaire le jour de la vente.
Vous construisez votre startup et préparez vos premiers recrutements ? swanbase accompagne des fondateurs early-stage sur le long terme, à Paris et en remote, 0 €, sur candidature ; swanbase prend de l'equity. Candidater.
FAQ
C'est quoi un BSPCE ?
Un BSPCE est un bon qui donne à un salarié ou à un dirigeant le droit d'acheter des actions de sa société à un prix fixé le jour de l'attribution. Le bénéficiaire ne paie rien à l'attribution et profite de la hausse de valeur de l'action entre l'attribution et la vente.
Quels sont les inconvénients des BSPCE ?
Le bénéficiaire paie 30 % d'impôt sur le gain d'exercice s'il cède avant trois ans d'activité. Le bénéficiaire doit aussi avancer le prix d'exercice, et ses actions restent difficiles à vendre avant un rachat de la startup. Pour la société, les BSPCE demandent une AGE, un règlement et un prix d'exercice documenté.
Quelle est la différence entre les BSPCE et les BSA ?
Les BSPCE visent les salariés, les dirigeants au régime fiscal des salariés et les membres du conseil, sans coût à l'attribution et avec le régime fiscal de l'article 163 bis G du CGI. Les BSA s'ouvrent aussi aux advisors et aux consultants. Leur bénéficiaire achète en général le bon et ne profite pas de ce régime.
Comment déclarer les BSPCE sur sa déclaration d'impôts ?
La société remet un état individuel au bénéficiaire. Sur la déclaration 2042 C de 2026, le gain d'exercice se reporte en case 3PC s'il est taxable à 12,8 % et en case 3PE s'il est taxable à 30 %. Le gain de cession se déclare avec les plus-values mobilières. Vérifiez les numéros de cases dans la brochure de l'année de la cession.
Quelle est la fiscalité des BSPCE en 2026 ?
Le gain d'exercice supporte un impôt de 12,8 % si le bénéficiaire exerce dans la société depuis au moins trois ans à la date de cession, et de 30 % sinon, plus les prélèvements sociaux. Le gain de cession suit le régime des plus-values, avec 12,8 % d'impôt ou le barème, plus 18,6 % de prélèvements sociaux.