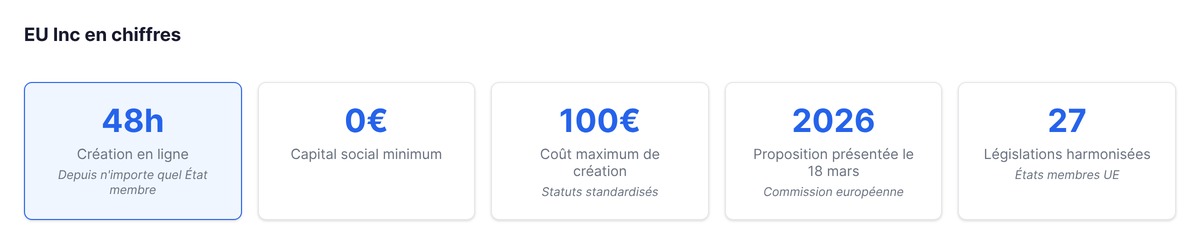
Le 18 mars 2026, la Commission européenne a présenté EU Inc (annonce de la Commission), un statut de société optionnel pour créer une startup valable dans toute l'Union. La proposition prévoit une immatriculation 100 % numérique en 48 heures pour 100 euros maximum, aucun capital social minimum et un régime commun de stock-options (page EU Inc de la Commission). Pour un fondateur français, rien ne change encore : le Parlement européen et le Conseil doivent adopter le texte avant qu'une première EU Inc puisse s'immatriculer. Ce qu'elle dessine reste concret pour toute startup qui recrute, lève ou vend au-delà des frontières françaises. Nous comparons ici EU Inc aux statuts existants (SAS, SARL, Delaware C-Corp) et détaillons ce que vous pouvez faire dès maintenant.
Qu'est-ce que EU Inc ?
EU Inc laisse intact le droit des sociétés français. La Commission le présente comme un 28e régime : une couche juridique supplémentaire qui se superpose aux 27 systèmes nationaux existants sans les remplacer. Un fondateur pourra choisir de créer une EU Inc plutôt qu'une SAS ou une GmbH, exactement comme on choisit entre SAS et SARL aujourd'hui. La différence : les règles seront identiques de Lisbonne à Helsinki.
L'annonce de mars 2026 : contexte et ambition de la Commission
Ursula von der Leyen a annoncé EU Inc à Davos le 20 janvier 2026 (discours au Forum économique mondial), quelques jours après un rapport du Parlement européen qui réclamait un cadre juridique pour les entreprises innovantes (communiqué du Parlement européen). La Commission a publié sa proposition le 18 mars. Le constat de départ est brutal : l'UE compte 27 législations nationales et plus de 60 formes juridiques différentes. Un fondateur estonien qui veut embaucher en France et lever en Allemagne doit naviguer trois systèmes distincts, trois avocats, trois comptables.
La Commission demande au Parlement européen et au Conseil de s'accorder sur le texte d'ici fin 2026. Au printemps 2026, les deux institutions travaillaient encore sur la proposition (Parlement européen, « EU Inc : qu'est-ce que le 28e régime ? »).
Les 3 piliers : création rapide, capital zéro, stock-options harmonisées
Pilier 1 : Création numérique en 48 heures. Le fondateur immatricule sa société en ligne, depuis n'importe quel État membre, en 48 heures au plus et pour 100 euros maximum. En Allemagne, où la création d'une GmbH passe devant un notaire, le changement est net. En France, une SAS se crée déjà sans notaire : le gain porte sur le délai et sur un parcours identique dans les 27 pays.
Pilier 2 : Aucun capital social minimum. La proposition autorise un capital de zéro euro. Pour une SAS, les associés fixent librement le capital et un euro suffit : l'écart reste symbolique.
Pilier 3 : Un régime commun de stock-options. La proposition crée un plan de stock-options optionnel pour les salariés, avec une fiscalité différée harmonisée : le salarié paie l'impôt quand il vend ses actions, au lieu de le payer à l'attribution ou à l'exercice. En France, le fisc impose déjà le gain d'exercice des BSPCE au moment de la cession des titres, à un taux qui dépend de l'ancienneté du salarié dans la société (impots.gouv.fr). Chaque État membre applique aujourd'hui ses propres règles ; EU Inc donnerait le même calendrier fiscal aux sociétés qui adoptent le plan.
EU Inc vs SAS vs SARL vs Delaware : comparatif pratique
Vous avez une idée, un co-fondateur, et un marché européen en tête.
Tableau comparatif : création, capital, gouvernance, fiscalité
| Critère | EU Inc (proposé) | SAS (France) | SARL (France) | Delaware C-Corp |
|---|---|---|---|---|
| Création | Numérique, 48h, max 100€ | 5-10 jours, 200-800€ | 5-10 jours, 200-600€ | 1-3 jours, ~300-500$ |
| Capital minimum | 0€ | 1€ | 1€ | 0$ |
| Gouvernance | Flexible, statuts standardisés | Président + DG, statuts libres | Gérant, statuts encadrés | Board + Officers, très flexible |
| Fiscalité | Nationale (IS du pays de siège) | IS 25 %, 15 % jusqu'à 42 500 € de bénéfice pour une PME éligible | IS 25 %, 15 % jusqu'à 42 500 € de bénéfice pour une PME éligible | Federal 21% + State tax |
| Stock-options | Plan commun optionnel, impôt à la vente | BSPCE (gain d'exercice imposé à la cession) | Pas de BSPCE | ISO/NSO, variable |
| Mobilité | Statut identique dans les 27 États membres | Transformation transfrontalière (directive 2019/2121) | Transformation transfrontalière (directive 2019/2121) | Non applicable |
Pourquoi le Delaware restait l'option préférée des startups FR
Des fondateurs français, basés à Paris, avec des clients français, créent une C-Corp dans le Delaware.
Trois raisons. Les VCs américains (et beaucoup de VCs européens) préfèrent investir dans des structures de droit US : term sheet standardisé, jurisprudence prévisible. Le régime de stock-options américain est plus lisible que les BSPCE pour des salariés multi-pays. Et une holding Delaware facilite l'accès aux marchés de capitaux US.
Le problème : cette structure coûte cher. Comptez plusieurs milliers de dollars pour le montage juridique, un agent enregistré à payer chaque année, plus la franchise tax et la complexité de gérer une holding US avec une filiale française. Pour une startup pré-seed qui vise le marché européen, c'est souvent inutile. Le choix de l'entité fixe aussi l'instrument de votre premier tour : une C-Corp lève en général en SAFE, une SAS en BSA Air (comparatif BSA Air et SAFE).
L'apport concret de EU Inc
Un fondateur français qui recrute en Espagne et lève auprès d'un VC berlinois pourrait s'appuyer sur une seule structure, reconnue dans les 27 États membres, au lieu de multiplier les entités ou de passer par le Delaware. Pour déplacer une SAS de Paris à Amsterdam, vous n'avez plus besoin de la dissoudre : la directive (UE) 2019/2121 (EUR-Lex), transposée en France par l'ordonnance n° 2023-393 du 24 mai 2023 (Légifrance), organise la transformation transfrontalière. La procédure reste lourde : projet de transformation, rapports aux associés et aux salariés, contrôle de légalité dans les deux pays.
Les 5 avantages concrets pour un fondateur français
Créer en 48h (contre 5-10 jours pour une SAS)
Créer une SAS en France : rédiger les statuts, ouvrir un compte pro (certaines banques mettent deux semaines), déposer le capital, publier une annonce légale, immatriculer au greffe. Minimum 5 jours ouvrés. La proposition EU Inc prévoit 48 heures, 100 % en ligne, pour 100 euros maximum. Pour un fondateur qui veut formaliser sa structure avant un meeting investisseur, la différence est réelle.
Capital social à 0€ (contre 1€ SAS minimum symbolique)
La différence entre 0 et 1 euro de capital est négligeable en pratique. Mais ne vous y trompez pas : un investisseur qui voit une EU Inc capitalisée à 0 euro posera les mêmes questions qu'aujourd'hui. Le capital social n'a jamais été un critère de financement. Ce qui compte, c'est le lean canvas, la traction, et la capacité d'exécution.
Stock-options harmonisées
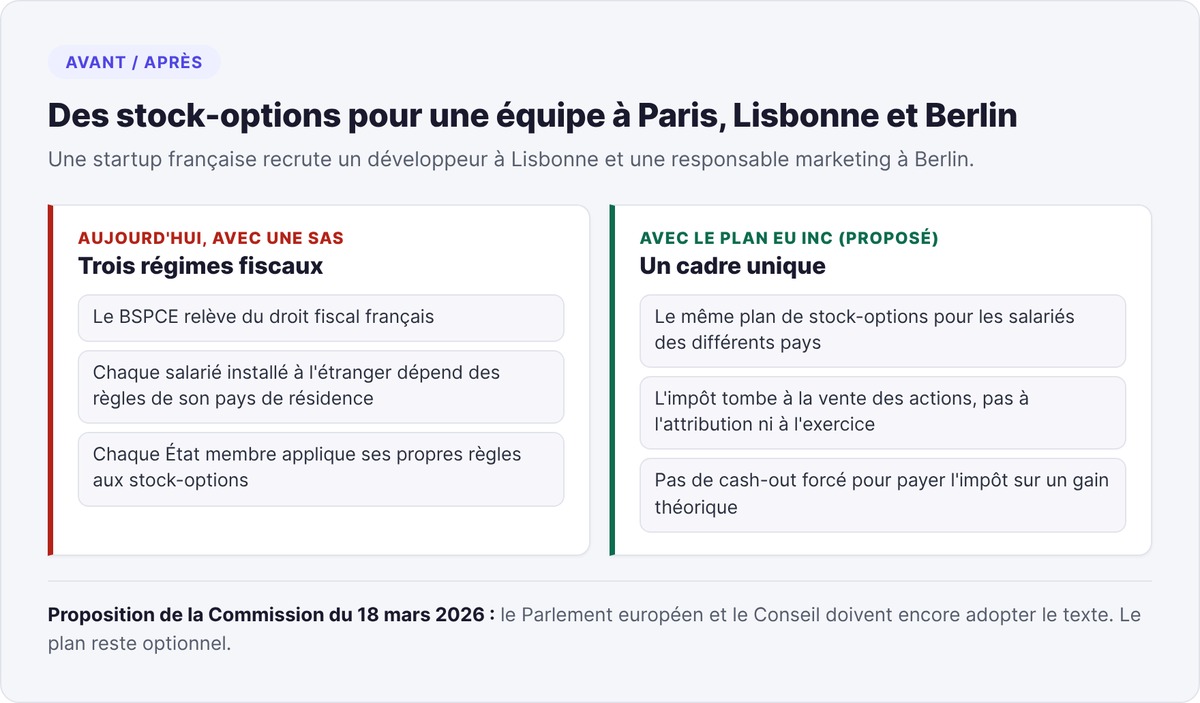
C'est le point qui change le calcul pour une startup qui recrute hors de France. Une startup française qui recrute un développeur à Lisbonne et une responsable marketing à Berlin navigue trois régimes fiscaux différents pour les stock-options. Le BSPCE relève du droit fiscal français, alors que chaque salarié installé à l'étranger dépend des règles de son pays de résidence.
Avec le plan de stock-options d'EU Inc, le salarié relève d'un cadre unique : la taxation intervient au moment de la vente plutôt qu'à l'exercice. Pas de cash-out forcé pour payer l'impôt sur un gain théorique. Pour le fondateur, c'est un outil de recrutement puissant sur tout le continent. Si vous levez auprès de fonds VC parisiens avec l'ambition de recruter en Europe, vous simplifiez considérablement votre package d'intéressement.
Télétravail transfrontalier simplifié
Un sujet sous-estimé. Un salarié français d'une startup parisienne qui travaille trois mois depuis Barcelone crée potentiellement un "établissement stable" en Espagne, avec des obligations fiscales et sociales locales. La Commission indique que le cadre EU Inc couvre aussi des aspects de droit du travail et de droit fiscal, sans détailler à ce stade le traitement de ces situations. Attendez le texte final avant d'en tirer un avantage.
Accès aux marchés européens sans redomiciliation
Une SAS française qui veut ouvrir un bureau à Munich crée une succursale ou une filiale allemande. Avec EU Inc, les 27 États membres reconnaîtraient la même structure sans filiale locale. Pour une startup SaaS B2B qui vend et facture dans plusieurs pays européens, c'est une simplification majeure.
Les limites de EU Inc, pour l'instant
EU Inc est une avancée réelle. Trois limites subsistent.
Les 27 législations nationales ne disparaissent pas
EU Inc est un 28e régime qui s'ajoute aux 27 existants. Le droit du travail reste national. Le droit de la propriété intellectuelle aussi. Si vous embauchez en France, c'est le Code du travail français qui s'applique, que votre société soit une SAS ou une EU Inc.
La fiscalité reste nationale
Le point le plus souvent mal compris. EU Inc ne crée pas de régime fiscal européen. Une EU Inc basée à Paris paiera l'IS français comme une SAS : 25 %, avec un taux réduit de 15 % jusqu'à 42 500 € de bénéfice pour une PME éligible (service-public.fr). Une EU Inc basée en Irlande paiera le taux irlandais de 12,5 % : le minimum mondial de 15 % (Pilier 2 de l'OCDE) ne vise que les groupes de plus de 750 M€ de chiffre d'affaires. EU Inc harmonise la forme juridique et laisse la fiscalité aux États. Seule exception : le calendrier d'imposition des stock-options.
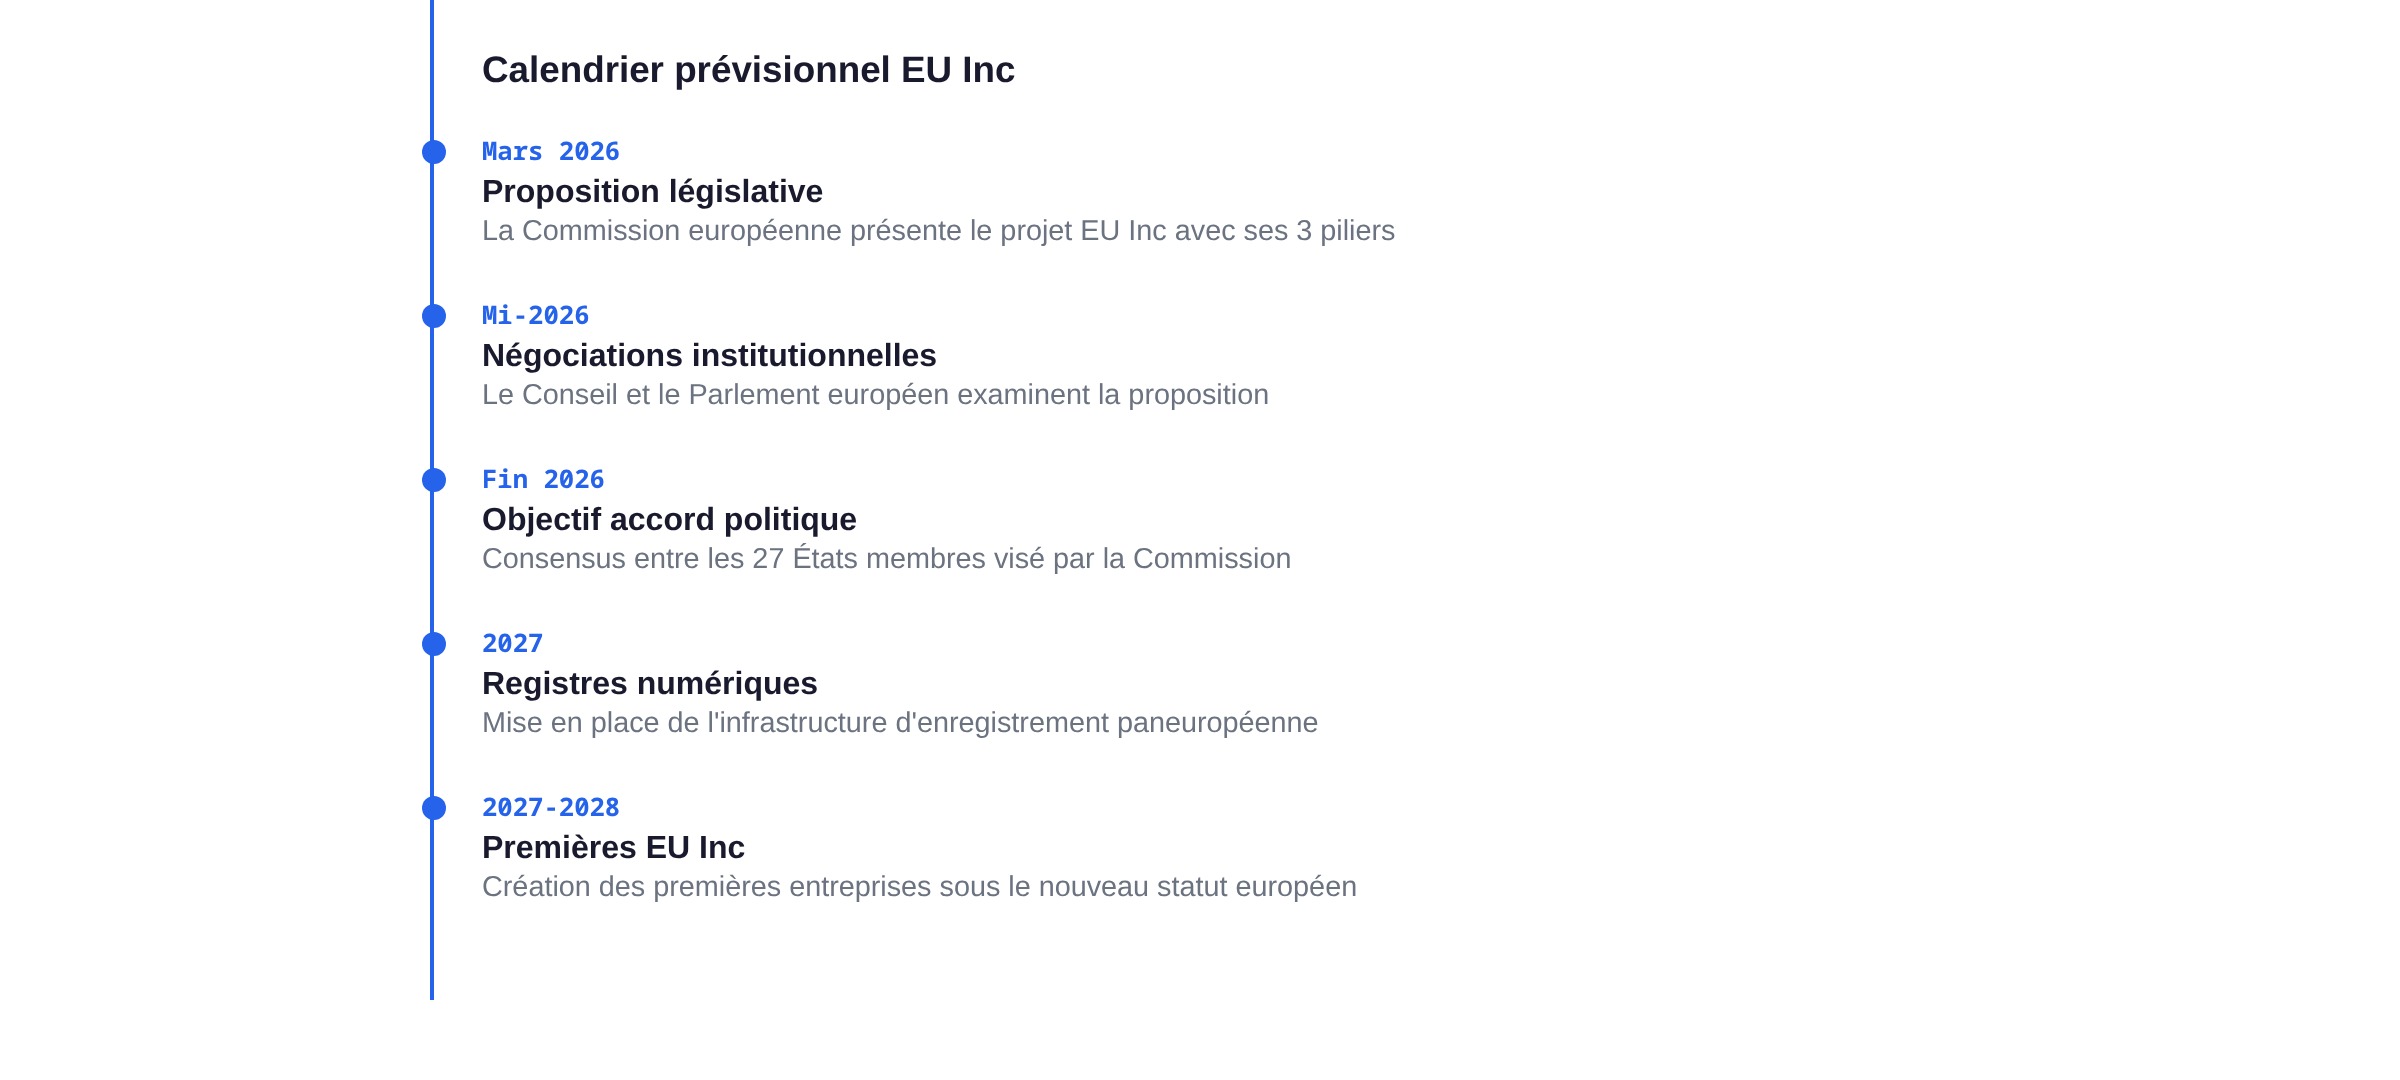
Calendrier de déploiement incertain (pas avant 2027-2028 ?)
La Commission demande au Parlement et au Conseil un accord d'ici fin 2026. En supposant que le Conseil et le Parlement s'accordent dans les délais (optimiste, vu la complexité), il faudra ensuite mettre en place les registres numériques. Réalistiquement, les premières EU Inc ne verront le jour qu'en 2027, voire 2028. Et certains pays, comme l'Allemagne avec son système notarial, pourraient ralentir le processus.
Quand et comment utiliser EU Inc ?
Si vous créez votre startup aujourd'hui, EU Inc n'est pas une option disponible. Mais vous pouvez vous préparer.
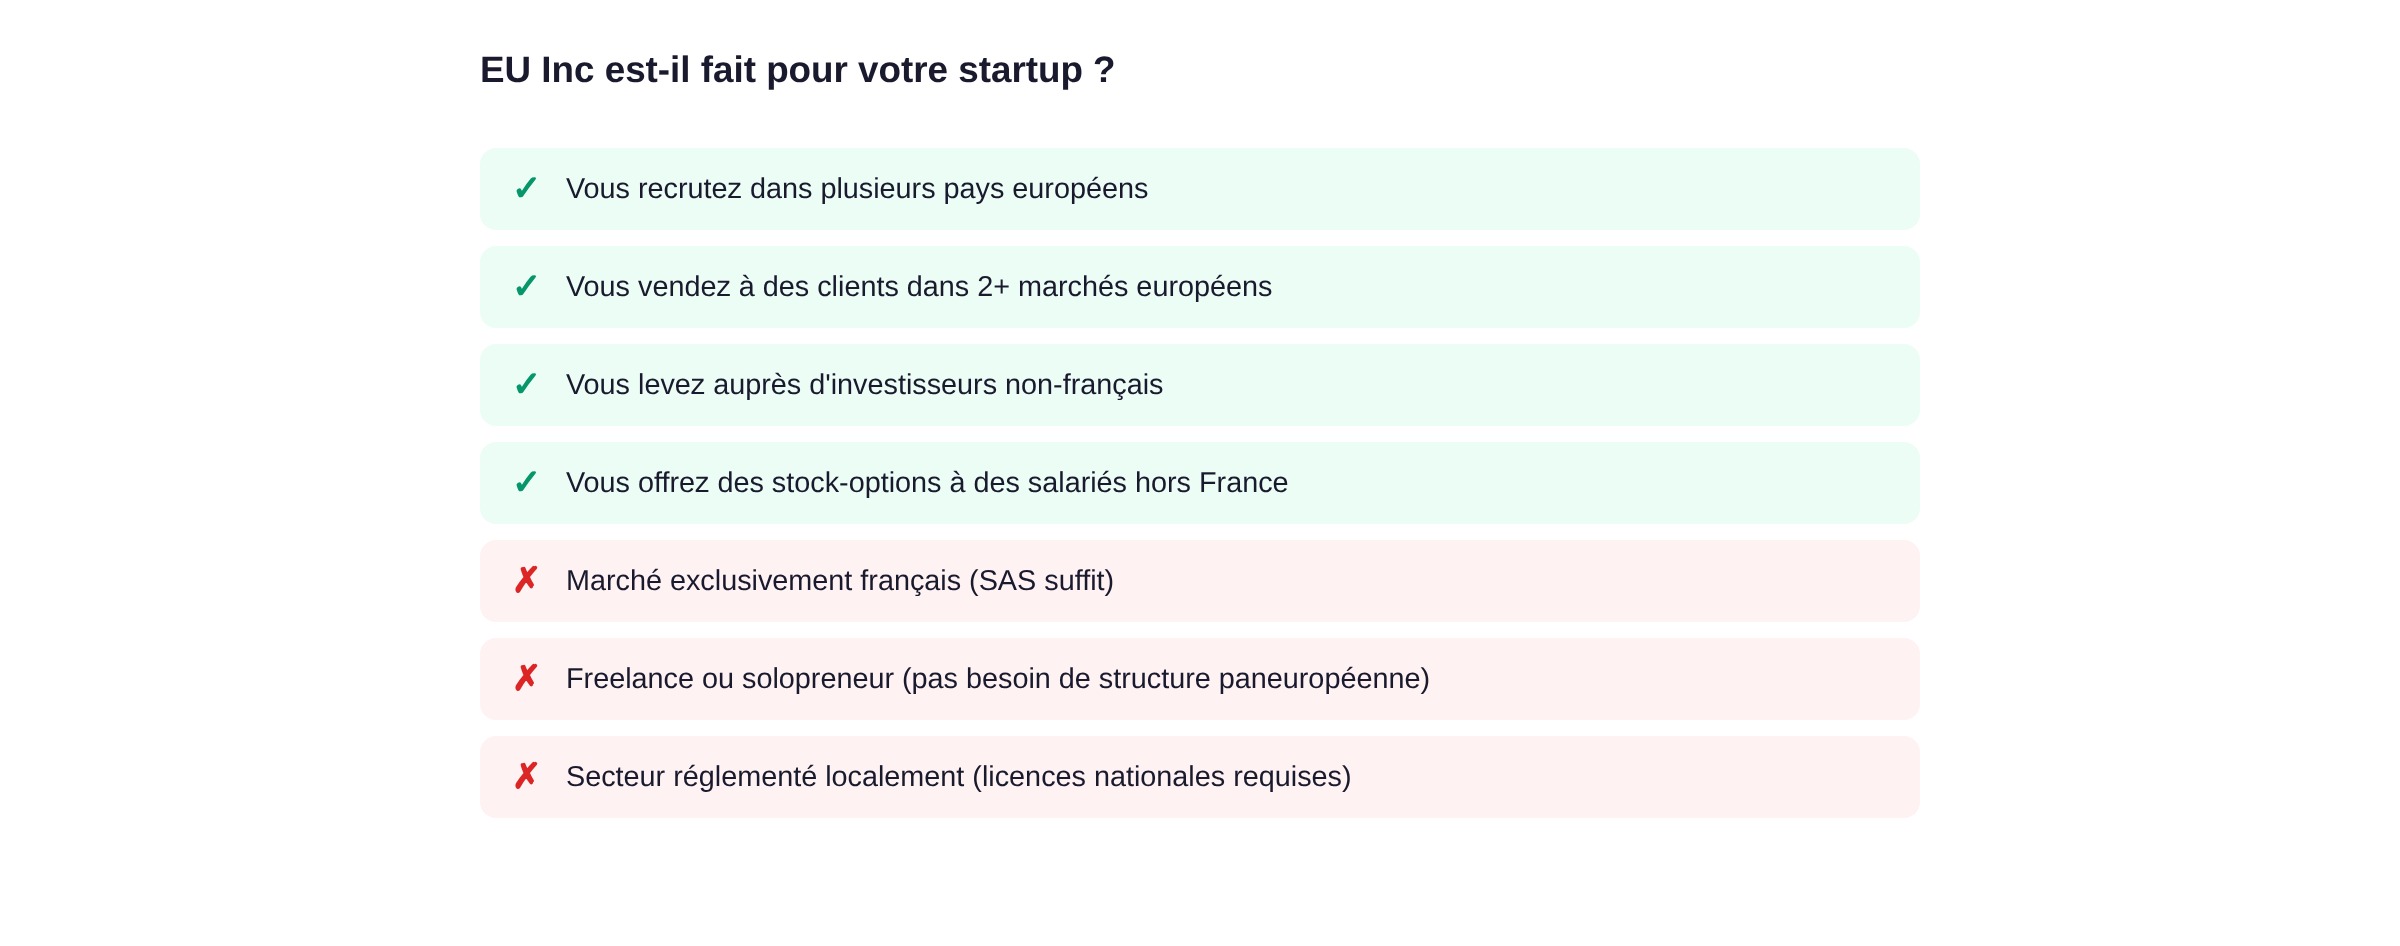
Profil de startup adapté au statut EU Inc
Prenez deux cofondateurs, l'une à Paris, l'autre à Lisbonne, qui préparent une levée auprès de fonds européens installés à Berlin et à Amsterdam. Aujourd'hui, ils créent une SAS française, embauchent au Portugal sous contrat local et attribuent des BSPCE dont le traitement fiscal diffère d'un pays à l'autre. Avec EU Inc, ils immatriculeraient une seule société en ligne, proposeraient le même plan de stock-options aux salariés des deux pays et présenteraient aux fonds un statut identique dans chaque État membre.
Le statut vise d'abord les startups qui recrutent (ou prévoient de recruter) dans plusieurs pays européens, qui vendent à des clients sur au moins deux marchés européens, qui envisagent une levée auprès d'investisseurs non-français ou qui veulent offrir des stock-options à des salariés hors de France.
À l'inverse, un marché exclusivement français ou un statut de freelance ne justifient pas d'attendre EU Inc. Même chose dans un secteur réglementé localement (santé, banque) où les licences restent nationales.
Étapes prévisionnelles de création
D'après la proposition de la Commission :
- Choix du pays de siège. La fiscalité dépendra de ce choix.
- Enregistrement en ligne. Via un portail numérique européen. Statuts standardisés, coût maximum 100 euros.
- Vérification d'identité. Numérique, probablement via eIDAS.
- Immatriculation. En 48 heures maximum.
- Ouverture de compte bancaire. Ce point reste flou. Aujourd'hui, c'est souvent le goulot d'étranglement.
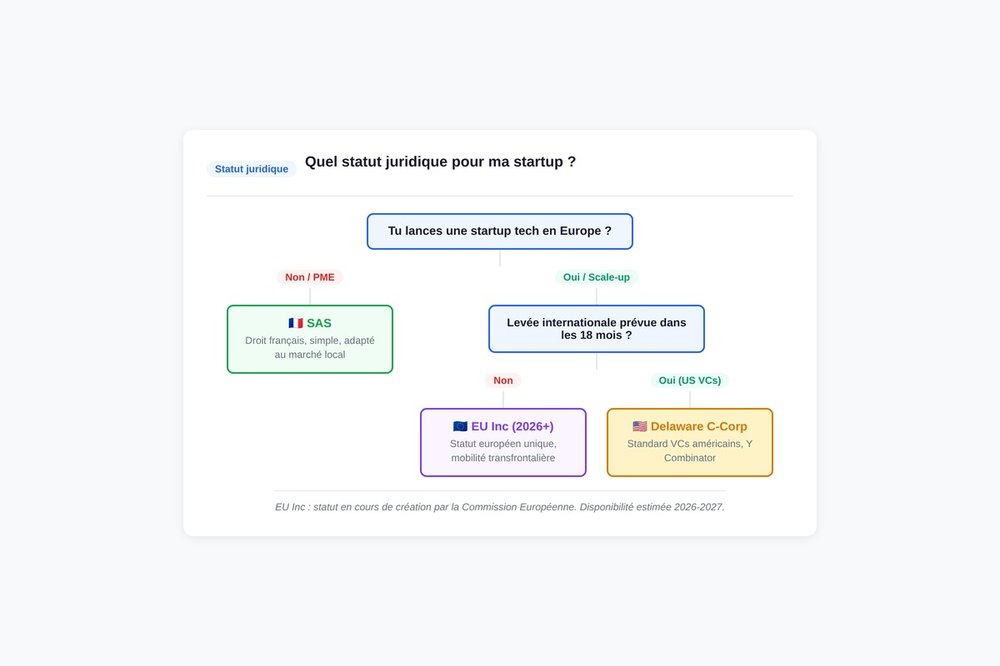
En attendant EU Inc : les alternatives aujourd'hui (SAS + holding, SASU, Delaware)
Vous ne pouvez pas attendre 2027. Trois montages tiennent la route aujourd'hui.
SAS ou SASU. Le choix par défaut. Flexible, compatible BSPCE, bien comprise par les investisseurs locaux. Pour structurer un premier tour, un BSA AIR reste l'instrument le plus rapide.
SAS + holding. Si vous anticipez une expansion européenne, une SAS opérationnelle avec une holding facilite la création de filiales et l'optimisation de la PI et des dividendes.
Delaware C-Corp + filiale française. Réservé aux startups qui visent le marché US ou lèvent auprès de VCs américains. La première année coûte cher, entre le montage, l'agent enregistré et la double comptabilité. Ne faites ce choix que si vos investisseurs l'exigent.
FAQ
EU Inc est-il déjà disponible ?
Non. La Commission européenne a présenté cette proposition législative le 18 mars 2026. Le Parlement européen et le Conseil doivent encore l'adopter, et la Commission leur demande un accord d'ici fin 2026. Aucune EU Inc n'existe à ce jour, et nous n'attendons pas de première immatriculation avant 2027.
EU Inc remplace-t-il la SAS en France ?
Non. EU Inc coexiste avec les formes juridiques nationales. La SAS, la SARL, la SA restent disponibles. EU Inc s'ajoute à ces options.
Que prévoit EU Inc pour les stock-options ?
La proposition crée un plan de stock-options commun et optionnel, avec une fiscalité différée harmonisée. Le salarié paie l'impôt quand il vend ses actions, au lieu de le payer à l'attribution ou à l'exercice. Chaque EU Inc choisit d'adopter ce plan ou non.
EU Inc est-il adapté aux startups en phase d'amorçage ?
Potentiellement. Vous créez sans capital minimum et avec des frais plafonnés à 100 euros. Mais en amorçage, la priorité reste le produit et les premiers clients. Si votre startup est franco-française à ses débuts, une SAS classique reste le choix pragmatique. EU Inc deviendra pertinent quand vous commencerez à recruter ou vendre hors de France, généralement à partir du seed ou de la série A.